

La idea de seleccionar las acciones ganadoras (stock picking) para superar al mercado es el motor que mueve a millones de inversores particulares y gestores activos. Sin embargo, la evidencia científica acumulada durante el último siglo apunta en la dirección opuesta: la inmensa mayoría de las acciones cotizadas son inversiones con rentabilidades negativas o muy bajas a largo plazo.
El trabajo de investigación del profesor Hendrik Bessembinder (Arizona State University), actualizado con su monumental estudio sobre los 100 años del mercado bursátil estadounidense (1926–2025), ofrece los datos más contundentes publicados hasta la fecha sobre la distribución real de las rentabilidades en bolsa.
1. La gran paradoja: Media vs. Mediana en el mercado de valores
¿Cuál es la rentabilidad media a largo plazo de las acciones estadounidenses? La respuesta te va a sorprender.
El dato que distorsiona la percepción general de la bolsa es la diferencia entre lo que gana el mercado en su conjunto y lo que logra una acción promedio elegida al azar. Que es de un -6,9% en un periodo de 100 años.
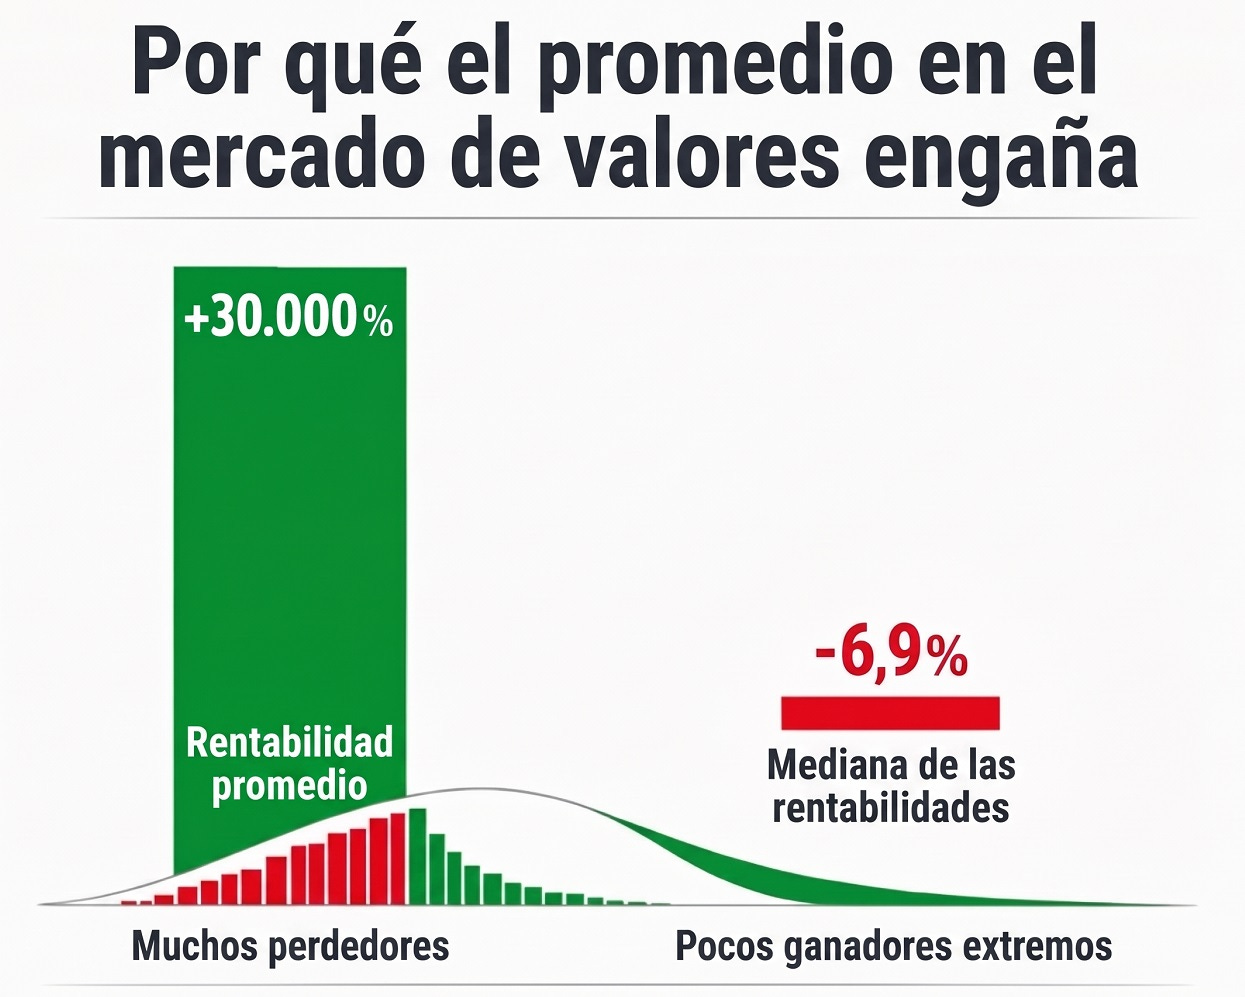
¿Por qué la mediana es negativa mientras la media se dispara?
Esto se debe a un fenómeno estadístico conocido como asimetría positiva (positive skewness):
Pérdida acotada: Una acción solo puede perder el 100 % de su valor.
Ganancia ilimitada: Una empresa excepcional puede revalorizarse un 10.000 %, 50.000 % o más.
El resultado es que un grupo insignificante de empresas megapopulares (superstar stocks) eleva el promedio de todo el mercado, mientras que la mayoría de los títulos cotizados destruyen capital o ni siquiera igualan la rentabilidad del dinero en efectivo libre de riesgo.
2. Las claves del último estudio de Bessembinder (1926–2025)
En su trabajo (One Hundred Years in the U.S. Stock Markets), Bessembinder analizó 29.754 acciones ordinarias cotizadas a lo largo de un siglo completo. Las conclusiones principales para el inversor son:
La riqueza total creada alcanza los 91 billones de dólares: En 100 años, el mercado estadounidense generó 91 trillones americanos ($91T) de riqueza neta por encima de la renta fija a corto plazo.
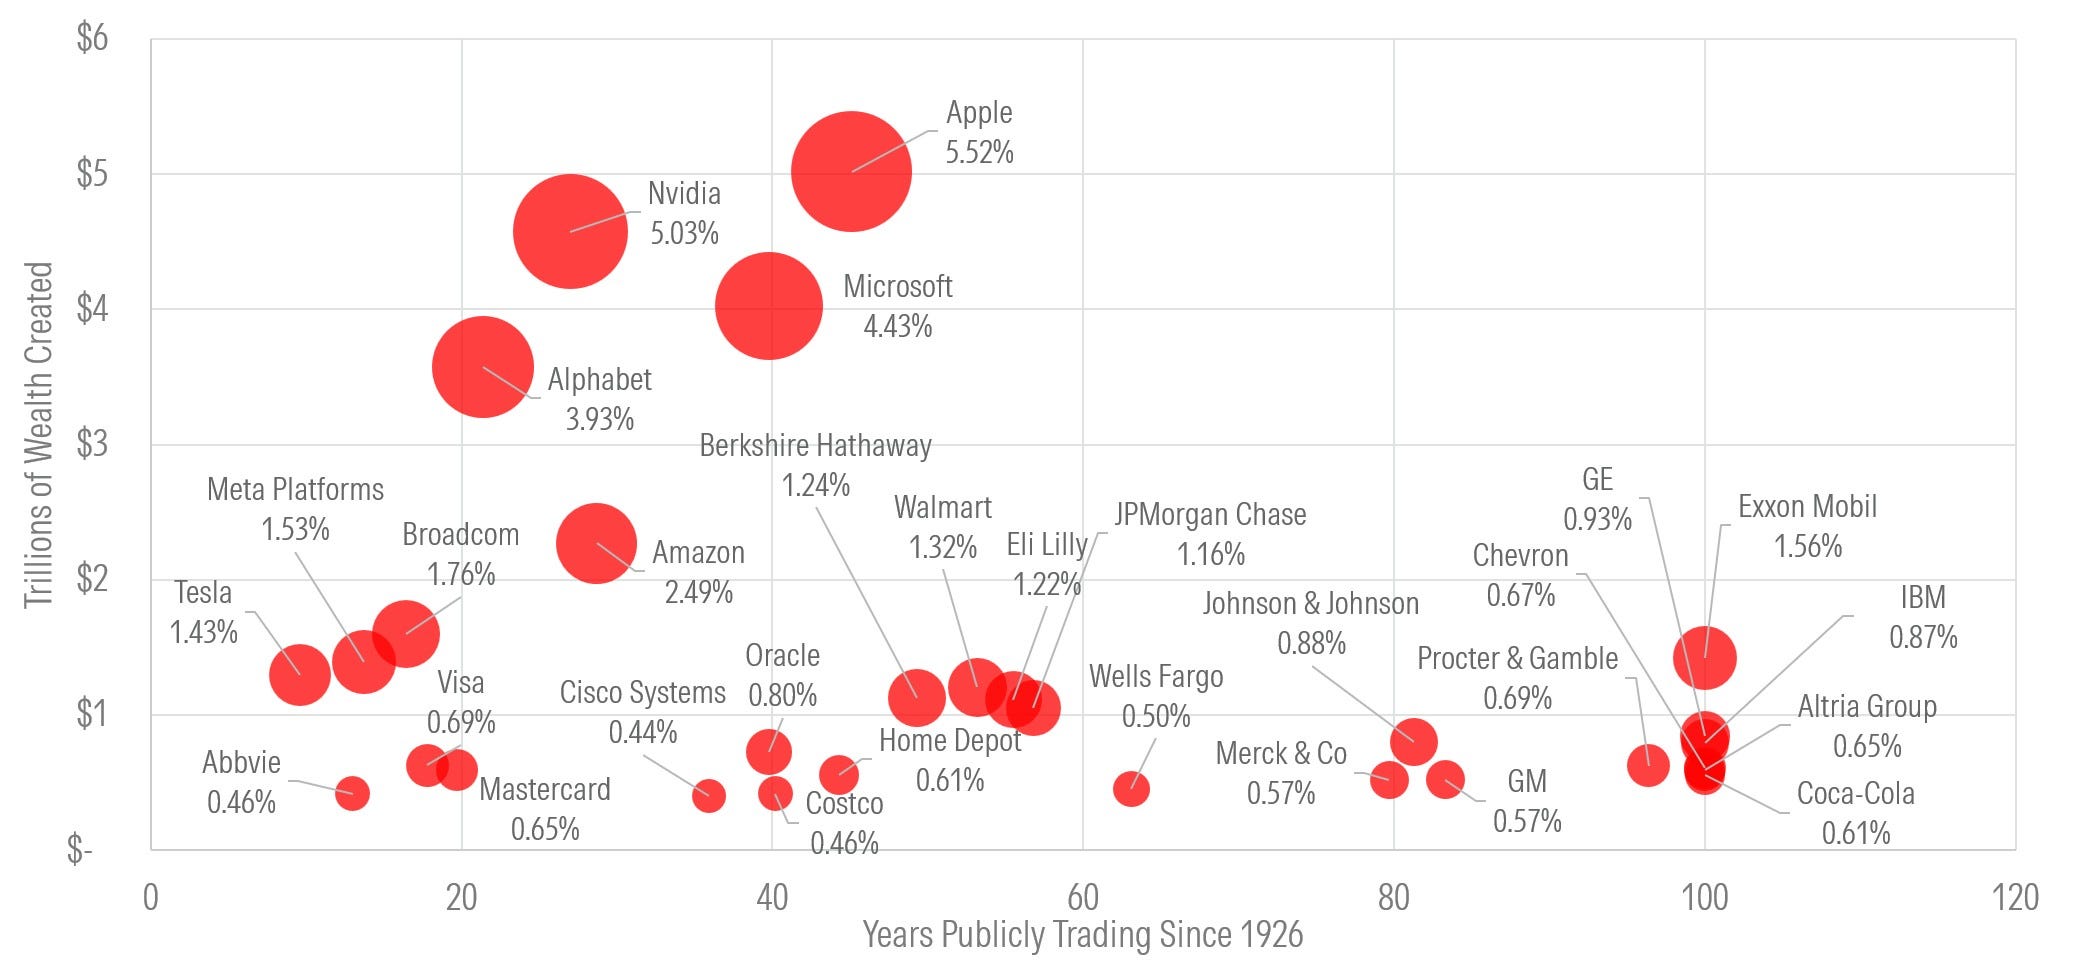
Hiperconcentración de los ganadores: De las casi 30.000 empresas estudiadas, solo 46 compañías (el 0,15 % del total) fueron responsables de la mitad de toda esa riqueza acumulada. Firmas como Apple, Nvidia, Microsoft, Alphabet y Amazon lideran la lista histórica.
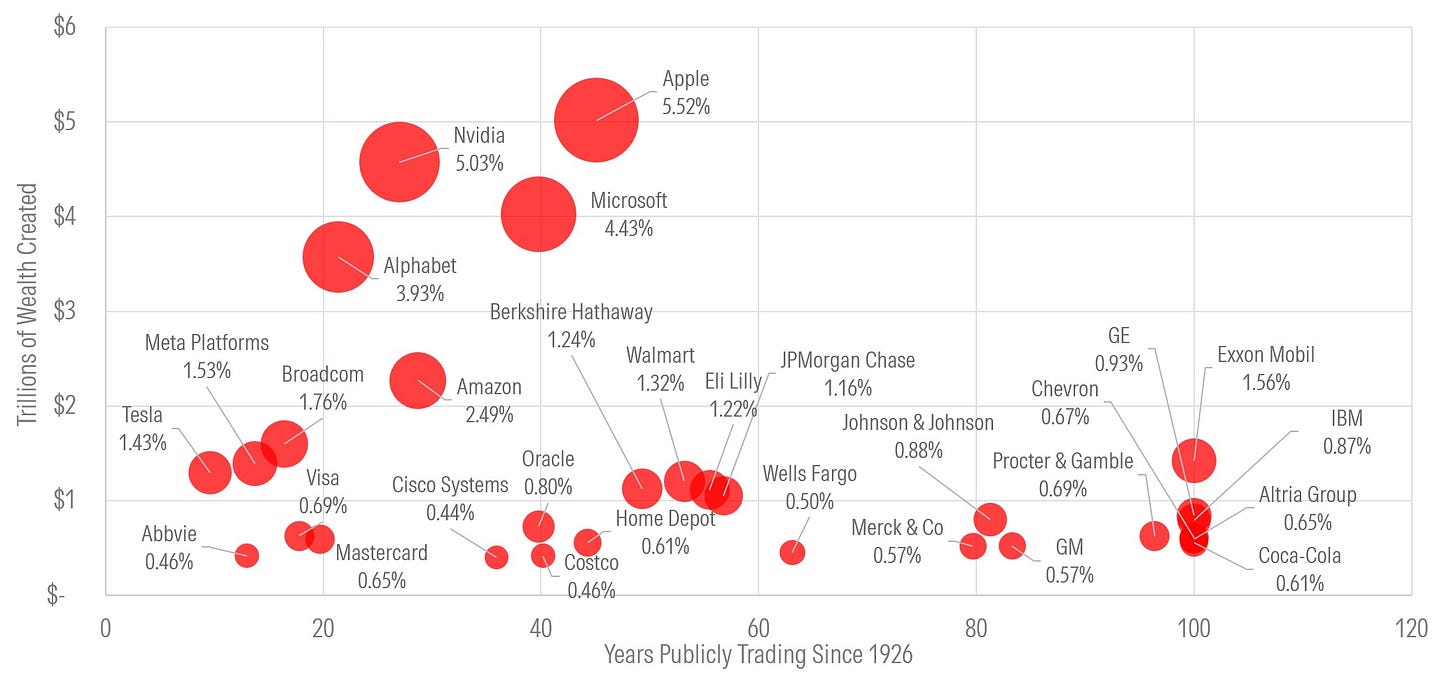
La concentración se está acelerando: En el estudio previo de Bessembinder (que cubría hasta 2016), se requerían 89 empresas para sumar el 50 % de la riqueza. Con la inclusión de la última década, esa cifra se redujo a la mitad (46 empresas), demostrando que la economía digital impone una dinámica donde “el ganador se lo lleva todo”.
La mayoría no bate ni a la renta fija: Alrededor del 58 % al 60 % de las acciones cotizadas en la historia tuvieron un rendimiento vitalicio inferior al de las Letras del Tesoro estadounidense a 1 mes.
3. ¿Tiene sentido el Stock Picking para un inversor particular?
Ante esta distribución matemática, la probabilidad estadística juega fuertemente en contra del inversor individual que intenta seleccionar valores. Yo lo sigo haciendo. Pero no sabía que las probabilidades estaban tan abrumadoramente en mi contra.
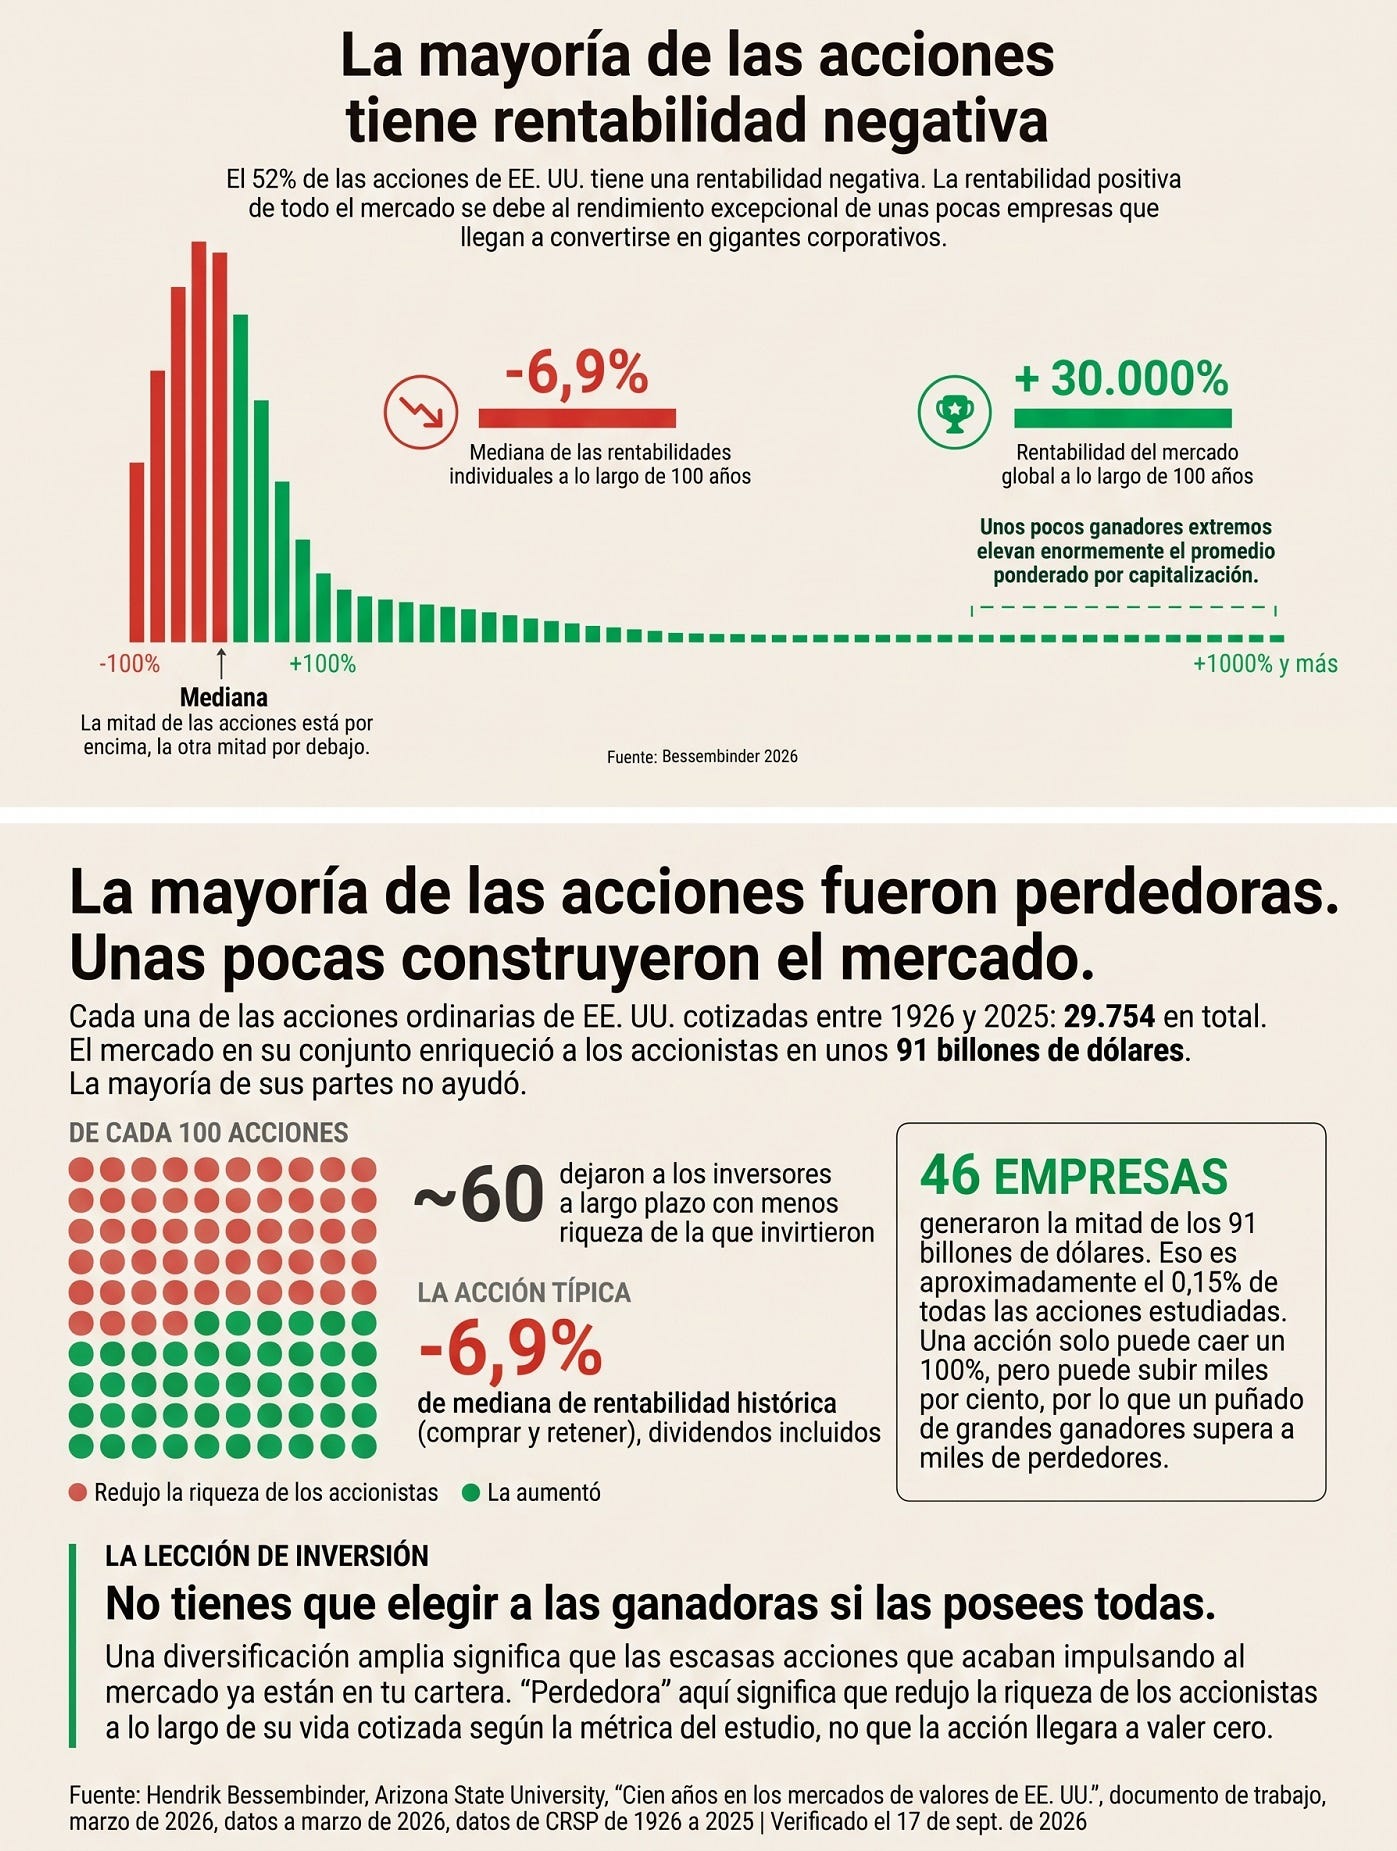
El 60% de las acciones analizadas, ha tenido un rendimiento anualizado en estos 10 años, inferior al de las Letras del Tesoro. Un 39,85% ha tenido una rentabilidad positiva moderada o inferior. Únicamente un 27,64% batió al mercado ponderado por capitalización. Y sólo un 0,15% de las casi 30.000 acciones analizadas desde 1926, ha generado el 50% de la riqueza global. Alucinante ¿verdad?
Los 4 grandes obstáculos del inversor individual:
El riesgo de asimetría: Si seleccionas una cartera concentrada de 5 a 10 acciones, la probabilidad estadística de no incluir a ninguna de las 46 “superganadoras” es elevadísima. La estadística está en nuestra contra. Sin esas pocas empresas, a la alarga, el rendimiento de tu cartera será mediocre o negativo.
Desventaja informativa y costes: El inversor particular compite contra algoritmos y analistas institucionales. A esto se suman las comisiones de compraventa, el impacto fiscal de las rotaciones frecuentes y la carga psicológica durante las caídas (drawdowns).
El sesgo de supervivencia: Tendemos a fijarnos en las empresas que han triunfado hoy, olvidando los cientos de gigantes del pasado (como Kodak, Enron, Banco Popular o Sears) que acabaron perdiendo prácticamente todo su valor. Durante un tiempo, esas empresas pudieron ser rentables, pero al final, se terminaron yendo a cero.
Resistencia de las tendencias: Incluso las grandes empresas ganadoras sufren caídas temporales del 30 % al 50 % durante su historia. Sostener la posición individual sin vender en el peor momento exige una disciplina casi inalcanzable para la mayoría. Por lo que resulta poco creíble que si aciertas con la acción superganadora, vayas a capturar todo el rendimiento sin vender con una buena ganancia cuando el cuerpo te pide hacer caja.
4. Conclusión: Comprar el pajar, no buscar la aguja
La lección más importante de la investigación de Hendrik Bessembinder no es que la bolsa sea peligrosa, sino que el riesgo no está en el mercado, sino en la selección individual de activos. Si históricamente solo el 27,6% de las acciones batió al mercado y la mitad de la riqueza la ha generado 46 empresas de casi 30.000, el coste de no tener a las ganadoras en cartera es enorme. De hecho, es el argumento matemático de fondo más potente a favor de la diversificación amplia frente a la cartera concentrada de convicción que suelen defender los gestores de fondos. Así que al final, John Bogle tenía razón. Lo que ya se intuía que era cierto, hoy está confirmado con estudios en profundidad sobre el mercado. En este caso, del americano.
Para el inversor particular, la estrategia óptima es la diversificación global automatizada a través de fondos indexados o ETFs de bajo coste (como un índice que replique el S&P 500 o el MSCI World).
Al comprar el mercado completo:
Garantizas poseer el 100 % de ese exclusivo 0,15 % de empresas hiperganadoras que impulsan el crecimiento global, sin necesidad de adivinar cuáles serán.
Neutralizas el impacto negativo del 60 % de las acciones mediocres o insolventes.
Reduces costes operacionales e impuestos, permitiendo que el interés compuesto trabaje a tu favor en el largo plazo.
He de confesar, muy a pesar de todo lo comentado, que yo sigo pecando de invertir puntualmente en acciones sueltas. Ya sea por ego de creerme más listo o por afinidad con la narrativa y los números de alguna compañía, seguiré seleccionando y comprando acciones individuales. Con la esperanza de ser capaz de surfear la ola, antes de que rompa. Y ser capaz de extraer el jugo de la rentabilidad efímera, antes de que el cambio de ciclo o una nueva tecnología hunda la compañía en la miseria.
Preguntas Frecuentes (FAQ)
¿Es imposible ganar dinero haciendo stock picking?
No es imposible, pero es estadísticamente improbable superarlo de forma consistente a largo plazo. Incluso más del 85-90 % de los gestores de fondos profesionales, según los informes SPIVA, no logran batir a sus índices de referencia en periodos de 10 a 15 años.
¿Por qué los fondos indexados absorben el rendimiento de las mejores empresas?
Los índices ponderados por capitalización bursátil aumentan automáticamente el peso de las empresas a medida que estas crecen y expulsan a las ineficientes y perdedoras, en el proceso natural de destrucción creativa de los fondos indexados. Así, una empresa pequeña que despega gana peso progresivamente en tu cartera indexada sin que tengas que hacer nada. Llevarás en cartera a todas las súper ganadoras sí o sí.
También te puede interesar:
Evolución del ahorrador hacia el inversor indexado

Todos los ahorradores que deciden en algún momento poner su capital a trabajar, pasan por una serie de fases de evolución que les permite incrementar su eficiencia como inversores y el rendimiento que obtienen sobre su dinero con el paso del tiempo.
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.