

Introducción: El Paradigma Roto del Ahorro Tradicional
¿Alguna vez ha llegado a final de mes, mirado tu cuenta y te has preguntado a dónde demonios se ha ido todo el dinero, a pesar de tu firme intención de ahorrar? Esta frustración es un desafío universal para los profesionales que asesoran. El problema no reside en la falta de ambición de las personas, sino en la dependencia de una herramienta psicológicamente defectuosa: la fuerza de voluntad.
Confiar en la disciplina diaria para resistir al gasto es una estrategia normalmente destinada al fracaso. La estabilidad financiera no se logra con esfuerzo esporádico, sino con un sistema robusto, consistete y bien diseñado.
El método de ahorro más extendido es también el más ineficaz: el ahorro “residual”. Consiste en recibir los ingresos, pagar todos los gastos del mes y, con suerte, guardar lo que sobra. Este enfoque, aunque popular, está fundamentalmente roto, ya que posiciona el ahorro como la última prioridad. Una ocurrencia tardía que rara vez se materializa.
Hoy te quiero explicar que la solución a este problema no es una simple táctica, sino un cambio de paradigma estratégicamente superior. El ‘preahorro’ —la práctica de pagarse a uno mismo primero— invierte la lógica fallida del ahorro tradicional.
Al automatizar la disciplina financiera, este método alinea nuestro comportamiento con nuestros objetivos a largo plazo, transformando el ahorro de una lucha constante en un hábito sin esfuerzo. Parece algo evidente, pero la mayoría falla en esto. Por eso es momento de analizar por qué el enfoque convencional está condenado al fracaso y cómo construir una arquitectura de ahorro que funcione para ti alargo plazo, no en tu contra.
1. El Esfuerzo Inútil: Analizando el fracaso del Ahorro a Final de Mes
Para construir una alternativa eficaz, primero debemos diagnosticar con precisión las debilidades del método de ahorro más común. Solo entendiendo por qué fracasamos podremos diseñar un sistema que nos garantice el éxito.
El “ahorro residual” es el método que nos enseñaron nuestros padres: recibir ingresos, cubrir los gastos del mes y, finalmente, intentar guardar lo que queda. Su prevalencia es abrumadora; se estima que el 83% de los españoles intenta ahorrar de esta manera, lo que explica por qué tantos consiguen ahorrar tan poco.
La debilidad fundamental de este enfoque no es económica, sino psicológica. Depende de una batalla diaria contra el ‘sesgo del presente’, una tendencia cognitiva que nos impulsa a valorar la gratificación inmediata por encima de las recompensas futuras.
Cada día, cada compra y cada decisión se convierten en una prueba de resistencia. Sostener esa disciplina frente a las tentaciones constantes es, una tarea tediosa que agota nuestra limitada fuerza de voluntad.
La lógica es simple pero implacable: cuando el dinero está disponible, la tentación de usarlo es casi irresistible. Como se resume de forma contundente:
“Cuando tienes dinero en el bolsillo es muy difícil no gastarlo. Hay tantas tentaciones, ¿cómo evitarlas?”
El ahorro a final de mes nos obliga a tomar decenas de decisiones correctas, una tras otra. El preahorro, en cambio, nos pide tomar una sola decisión correcta, una única vez.
2. La Revolución del Preahorro: Páguese a Usted Mismo Primero
El ‘preahorro’ no es solo una táctica, es una revolución conceptual en las finanzas personales. Su poder no radica en el sacrificio, sino en un rediseño inteligente del flujo de dinero que neutraliza nuestras debilidades psicológicas. Al automatizar el proceso, conviertes el ahorro en un hábito que no requiere esfuerzo consciente.
El método, también conocido como ‘Pay Yourself First’ (Páguese a Usted Mismo Primero), que popularizó Robert Kiyosaki, es simple: consiste en tratar el ahorro como el primer y más importante gasto fijo del mes. En lugar de guardar lo que sobra, se aparta la cantidad deseada al principio, justo después de recibir los ingresos y antes de empezar a gastar en cualquier otra cosa.
El impacto de esta estrategia es extraordinario. Los datos son claros y contundentes:
“Las personas que preahorran, ahorran 10 veces más que quienes intentan ahorrar al final de mes con su misma edad y salario”.
La efectividad del preahorro se explica desde la ciencia del comportamiento. Es un acto sofisticado de arquitectura de decisiones, donde diseñamos un entorno financiero en el que la opción deseada (ahorrar) se convierte en la opción por defecto.
Al programar una transferencia automática, el dinero destinado al ahorro “no llega a nuestro bolsillo”, eliminando la tentación. Esto neutraliza el agotamiento por la toma de decisiones (decision fatigue), ya que no hay una lucha diaria; hay un sistema que trabaja en segundo plano para asegurar su futuro. El siguiente paso es entender cómo construir esta poderosa arquitectura financiera para que se mantenga con el paso del tiempo.
3. La Arquitectura Práctica del Preahorro: Un Sistema en Tres Pasos
La belleza del preahorro reside en su simplicidad. Construir una arquitectura de ahorro automática y duradera es una acción que puede completarse en menos de 10 minutos, pero cuyos beneficios se extienden durante toda la vida. Es una de las inversiones de tiempo más rentables que cualquier profesional puede hacer.
Implementar el sistema de preahorro requiere seguir tres pasos lógicos y sencillos:
Decide la cantidad a preahorrar: El punto de partida es definir qué porcentaje de sus ingresos netos destinará al ahorro. Si estás empezando, un 5% o 10% es una meta manejable que te permitirá adaptarte sin sentir una presión excesiva. Con el tiempo, puedes aumentar gradualmente este porcentaje. Los expertos coinciden en que un objetivo ideal para una salud financiera robusta se sitúa en torno al 20% de los ingresos. Si tienes capacidad para más, puedes construir un patrimonio financiero muy superior al de la media.
Elije una cuenta de destino: Es fundamental separar físicamente el dinero del ahorro, del dinero para los gastos del día a día. Para ello, necesitas una segunda cuenta bancaria, idealmente sin comisiones de mantenimiento. Para maximizar la eficacia del sistema, esta cuenta no debería tener tarjetas de débito asociadas. Este diseño deliberado busca crear fricción positiva: al hacer el dinero ligeramente más difícil de acceder, protegemos a nuestro “yo futuro” de los impulsos cortoplacistas de nuestro “yo presente”.
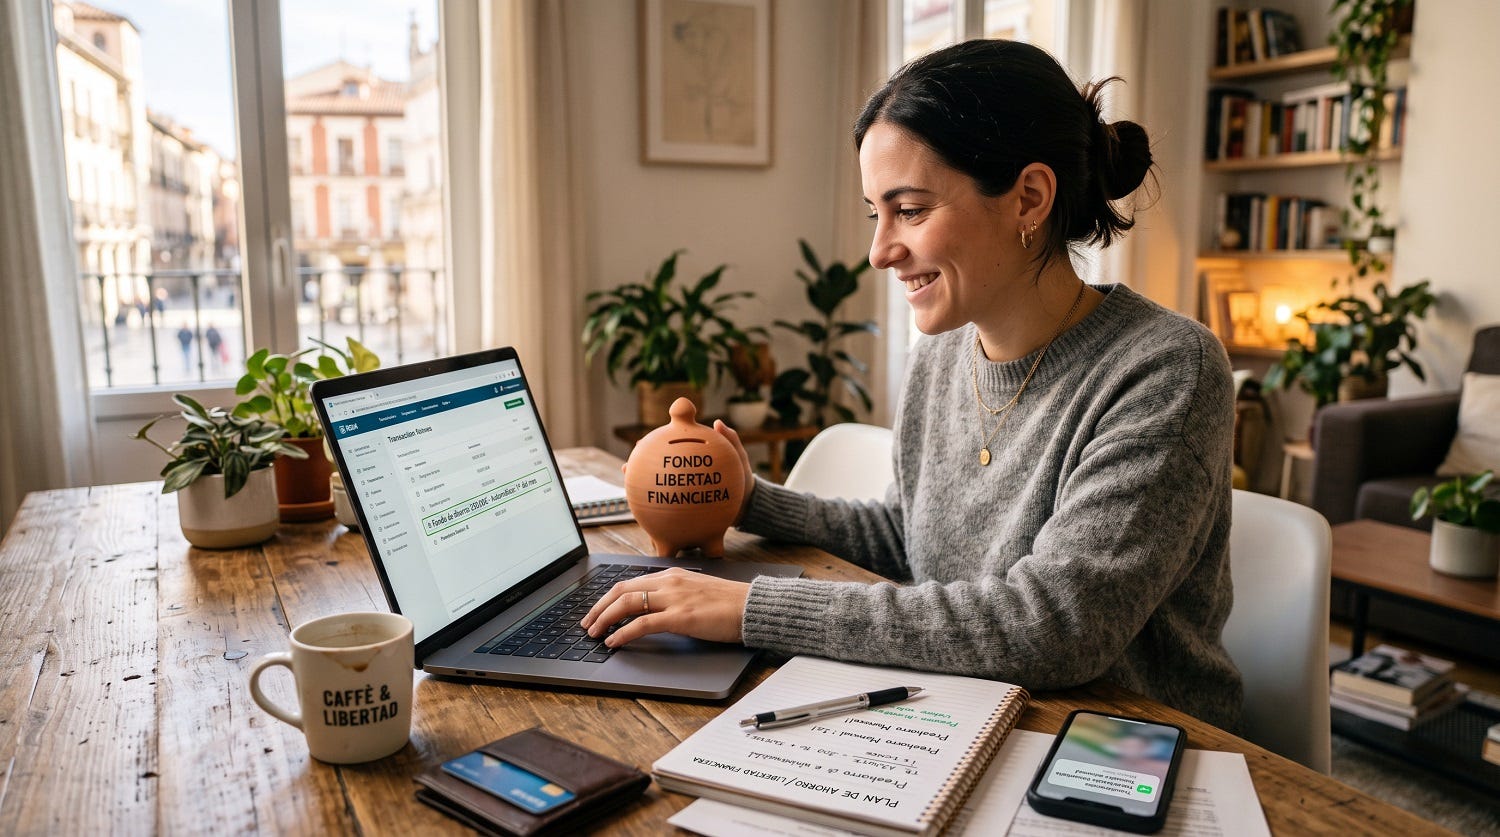
Programa la transferencia automática: Este es el corazón del sistema. Accede a la banca a distancia del banco en el que cobras tu salario o acude a su sucursal y configura una transferencia periódica desde tu cuenta de nómina o pensión (donde recibes tus ingresos) hacia su nueva cuenta de ahorro. Programa esta transferencia para que se ejecute uno o dos días después de su fecha de pago habitual. Una vez configurada, el sistema funcionará por sí solo, garantizando que te pagues a ti mismo primero, cada mes, sin excepción.
Con el preahorro ejecutándose de forma automática, la siguiente pregunta es evidente: ¿cómo gestionar el dinero restante de manera efectiva para cubrir todos los gastos del mes?
4. La Vida Después del Preahorro: Gestionando el Resto con Intencionalidad
El preahorro no termina con la transferencia automática; al contrario, es el punto de partida para una gestión financiera más consciente, intencional y libre de estrés. Al asegurar la partida más importante primero, el resto de tu presupuesto se puede administrar con mayor claridad y propósito.
El complemento perfecto para el preahorro es el Presupuesto de Base Cero (ZBB). Este método consiste en asignar a cada euro de ingreso una función específica, de modo que la ecuación final sea: Ingresos - gastos = 0. Dentro de esta estructura, el preahorro no es un excedente, sino que se trata como la primera y más importante partida de “gasto” que debe ser cubierta.
Para quienes prefieren un marco más sencillo, la Regla 50/30/20 ofrece una guía clara. Esta regla sugiere destinar el 50% de los ingresos a necesidades, el 30% a deseos y el 20% al ahorro. El objetivo de preahorrar el 20% se alinea directamente con esta estructura, simplificando la planificación.
La sinergia entre preahorro y presupuesto es la clave del éxito. Piensa en el preahorro como el motor de tu coche: es el que le da la potencia para avanzar. El presupuesto, por otro lado, es el GPS y el volante: te asegura que vas en la dirección correcta y no te sales de la carretera. Necesitas ambos para llegar a su destino. Juntos, crean un sistema financiero a prueba de fallos que te permite avanzar desde la táctica mensual hacia la consecución de sus metas estratégicas a largo plazo.
Plantilla Excel para tu contabilidad personal

¿Te gustaría ahorrar más dinero? ¿Sabes en qué se te va el dinero? ¿Quieres tener más control sobre tus gastos? Hacer un correcto seguimiento de tus ingresos y gastos, es el punto de partida de la planificación financiera.
5. El Verdadero Dividendo: Tranquilidad, libertad y éxito Profesional
La disciplina del preahorro genera dividendos que van mucho más allá del saldo de una cuenta bancaria. Su verdadera recompensa se mide en tranquilidad, libertad para decidir y, sorprendentemente, en un mayor éxito profesional. Este sistema se apoya en dos pilares estratégicos: la defensa y el ataque.
El pilar defensivo de su libertad financiera es un fondo de emergencia, un colchón que cubra entre 3 y 6 meses de gastos fijos. Esta red de seguridad genera una profunda tranquilidad. Saber que puedes afrontar imprevistos sin recurrir a deudas te permite ser más auténtico y relajado en tu vida. Libres de la presión de vivir “ahogados por las deudas”, te puede permitir tomar decisiones más arriesgadas y centrarte en proyectos que realmente te apasionan, catalizando así te crecimiento personal y profesional. Poder decir “No” es muy valioso.
El pilar ofensivo es el que construye activamente tu patrimonio: el poder del interés compuesto. El preahorro sistemático activa este motor de creación de riqueza a largo plazo. Es la base. Pequeñas contribuciones mensuales, invertidas de forma consistente, se convertirán en un patrimonio significativo con el paso del tiempo, como una bola de nieve que crece a medida que rueda colina abajo. El impacto es asombroso. Difícil de imaginar. Consideremos un ejemplo conservador:
Invertir 400 € al mes durante 30 años con una rentabilidad media anual del 7% puede resultar en un patrimonio de casi 470.000 €. Haz tus números con esta calculadora de interés compuesto.
Cómo empezar a invertir desde cero hasta convertirse en un tiburón de los mercados

Empezar a invertir en los mercados financieros puede parecer un gran desafío para aquellos que son nuevos en el tema. Sin embargo, invertir es una herramienta fundamental para alcanzar la independencia financiera, asegurar un futuro financiero próspero y alcanzar las metas para las que pretendes construir un capital.
Este sistema no solo te protege de las crisis, sino que construye activamente la libertad financiera, transformando el ahorro de una obligación a una poderosa herramienta de realización personal y profesional.
6. Conclusión: Deja de Ahorrar y Empieza a Construir tu Futuro
El camino hacia la estabilidad financiera no se recorre con buenas intenciones, sino con un sistema inteligente. El cambio del ahorro residual, dependiente de la fuerza de voluntad, al preahorro automatizado es la decisión financiera más impactante que un profesional puede tomar. Es el paso de una estrategia pasiva y esperanzada a una activa y garantizada.
La lógica es irrefutable: al priorizar el ahorro como el primer gasto del mes y convertirlo en una acción automática, se elimina la fricción psicológica y se neutraliza el sesgo del presente. Ya no dependes de resistir tentaciones diarias; depende de una única decisión bien tomada. Este simple ajuste en la arquitectura de tus finanzas asegura un progreso constante y medible hacia la tranquilidad y la libertad que todo el mundo desea.
No pospongas más esta transformación. La diferencia entre la preocupación y la seguridad financiera puede estar a solo unos clics de distancia. Invierte los próximos cinco minutos en programar tu primera transferencia de preahorro. Ese pequeño acto marcará el verdadero inicio de la construcción de tu futuro y de tu patrimonio financiero.
🛑 ¿Tu banco te está ocultando comisiones?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.