

Caixabank es el banco comercial más grande de España y Portugal con casi 21 millones de clientes. Y además es líder en volumen gestionado en el servicio de gestión discrecional de carteras de fondos con casi 63.000 millones de euros en activos.
Por pura estadística, es muy probable que seas cliente de CaixaBank. Si has llegado hasta aquí, es porque posiblemente tienes tus ahorros en CaixaBank y el banco te ha sugerido, a través de la app o en tu oficina, que pongas tu dinero a trabajar con servicio Smart Money o con sus carteras Master Caixabank. Tomar la decisión de invertir para vencer a la inflación es el paso más importante que puedes dar por tu salud financiera. Hasta ahí, estupendo.
Sin embargo, en el mundo de la inversión y especialmente en la gestión pasiva, la rentabilidad bruta la dicta el mercado, por lo que el único factor que puedes controlar de antemano son las comisiones. Cada euro que rebajes de costes, es rentabilidad que va directa a u bolsillo y no a los beneficios de tu banco. Puesto que el retorno de los mercados es incierto para todos, esta es la única forma de asegurarse una ganancia directa.
En este análisis te voy a destripar cómo funciona realmente este servicio popular entre los clientes de CaixaBank, qué comisiones ocultas tiene y si de verdad merece la pena Smart Money frente a otras opciones independientes que están liderando el mercado en España.
¿Qué es y cómo funciona el Robo-advisor de CaixaBank?
Smart Money es el servicio de gestión discrecional de carteras (comúnmente conocido como robo-advisor) de CaixaBank. Su premisa es sencilla: delegar completamente la gestión de tus inversiones. Tú haces un test de idoneidad, el algoritmo te asigna un nivel de riesgo y el banco se encarga de comprar, vender y rebalancear fondos de inversión indexados por ti.
Sus principales atractivos son la comodidad y la accesibilidad. Lo cual, suena fantástico ¿verdad? Además, permite empezar a invertir desde tan solo 500 euros y se gestiona íntegramente desde la misma aplicación de CaixaBankNow donde consultas tus recibos o haces Bizums. Esta nula fricción es lo que ha convertido a Smart Money en un gigante con miles de millones bajo gestión. Porque es más sencillo invertir con el banco en el que tienes tu nómina o pensión domiciliada, que cambiar de sitio.
No obstante, esta comodidad tiene un precio que, como veremos más adelante, lastra significativamente el interés compuesto a largo plazo y hace que muchos inversores busquen alternativas a Smart Money CaixaBank, más eficientes y rentables (que ya te adelanto que las hay)
Rentabilidad y Carteras de Smart Money
Al buscar información sobre la rentabilidad de Smart Money CaixaBank, debes entender que no existe un interés fijo garantizado. Al invertir en fondos indexados, tu dinero replica el comportamiento de los mercados financieros globales (bolsa y renta fija). Por otro lado, CaixaBank no publica de forma visible y accesible el histórico de rentabilidades netas de sus carteras modelo Smart Money. La normativa exige a las gestoras publicar folletos detallados con las rentabilidades de los fondos de inversión individuales, pero no del track record de las carteras del servicio de gestión discrecional.
Tras realizar el test, el banco te ubicará en una de estas cinco carteras modelo:
Smart Money 1 (Conservador): Hasta un 20% en renta variable. Para horizontes cortos (2 años) y aversión al riesgo.
Smart Money 2 (Moderado): Hasta un 30% en renta variable.
Smart Money 3 (Equilibrado): Hasta un 50% en renta variable.
Smart Money 4 (Dinámico): Hasta un 60% en renta variable.
Smart Money 5 (Agresivo): Hasta un 100% en renta variable (bolsa global). Para horizontes superiores a 6 años.
La rentabilidad bruta de estas carteras será similar a la de cualquier otro robo-advisor que replique al mundo, pero la rentabilidad neta (el dinero que realmente llega a tu bolsillo) será mucho menor debido a la estructura de costes de la entidad.
Las Comisiones de Smart Money: La letra pequeña
Aquí es donde reside el verdadero “talón de Aquiles” del servicio. Las comisiones de Smart Money se dividen en dos bloques que, sumados, suponen un lastre considerable para el inversor particular:
La comisión explícita (Gestión de cartera): CaixaBank cobra un 0,73% anual (IVA incluido) sobre el capital que tengas invertido. Este cargo te lo deducen directamente de tu cuenta corriente vinculada.
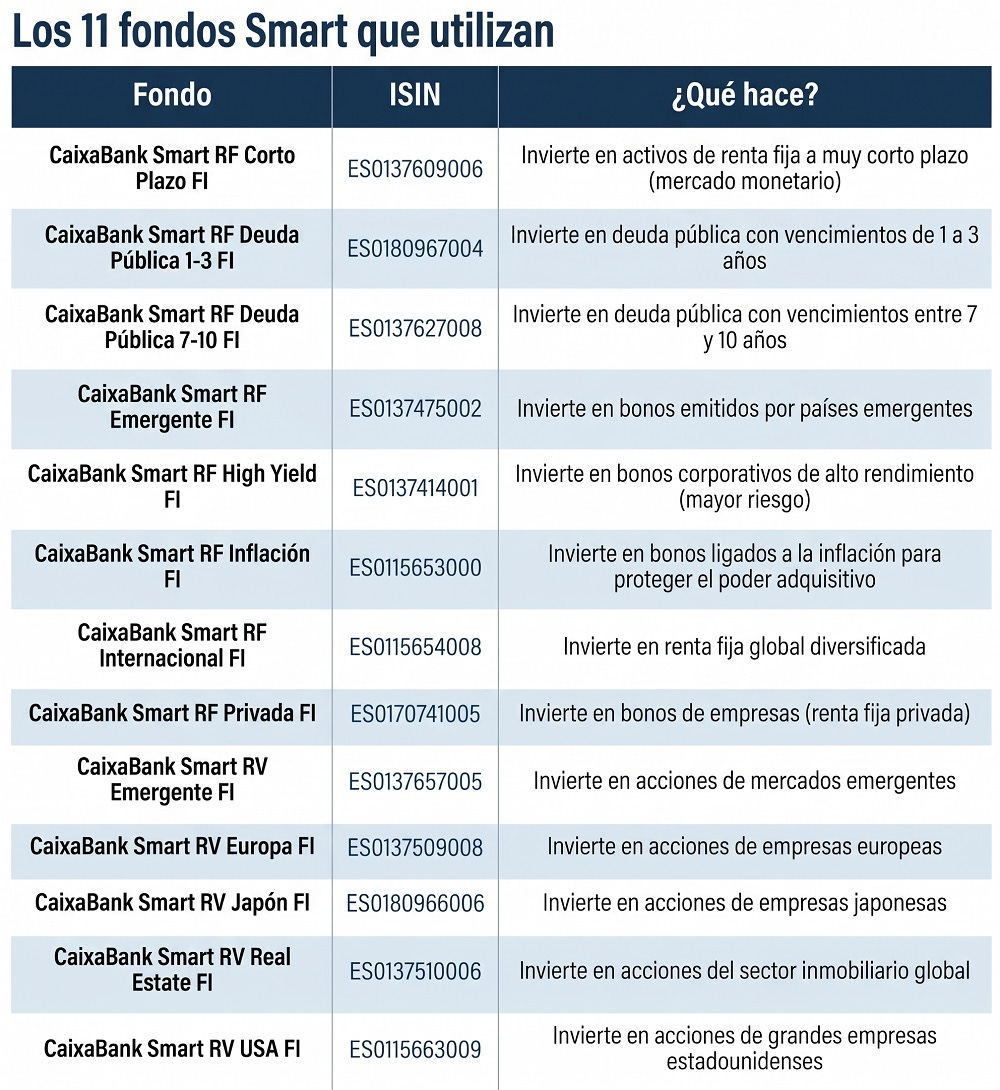
La comisión implícita (Coste de los fondos): Smart Money invierte tu dinero en fondos propios creados por CaixaBank Asset Management. Estos fondos tienen sus propios gastos internos (TER), que oscilan entre el 0,20% y el 0,33% anual. Este coste no lo ves en un recibo, sino que se descuenta diariamente del valor de tus inversiones.
El coste total real se sitúa en torno al 1,00% anual. En el mundo de la gestión indexada, donde la premisa fundamental es reducir costes al máximo para maximizar beneficios, cobrar un 1% por empaquetar fondos propios es, objetivamente, caro.
Smart Money CaixaBank vs Alternativas Independientes
Si la estrategia es invertir en fondos indexados globales de forma automatizada, hoy en día existen entidades especializadas que hacen exactamente lo mismo, pero con fondos de gestoras internacionales (como Vanguard, iShares o Fidelity) y a una fracción del coste. Y con una trayectoria contrastada de más de una década.
El líder indiscutible en España es Indexa Capital. Al ser una entidad independiente y no tener que mantener una red de sucursales físicas, Indexa traslada ese ahorro al cliente, ofreciendo un coste total que es aproximadamente la mitad del que cobra CaixaBank.
Comparativa: CaixaBank vs Indexa Capital
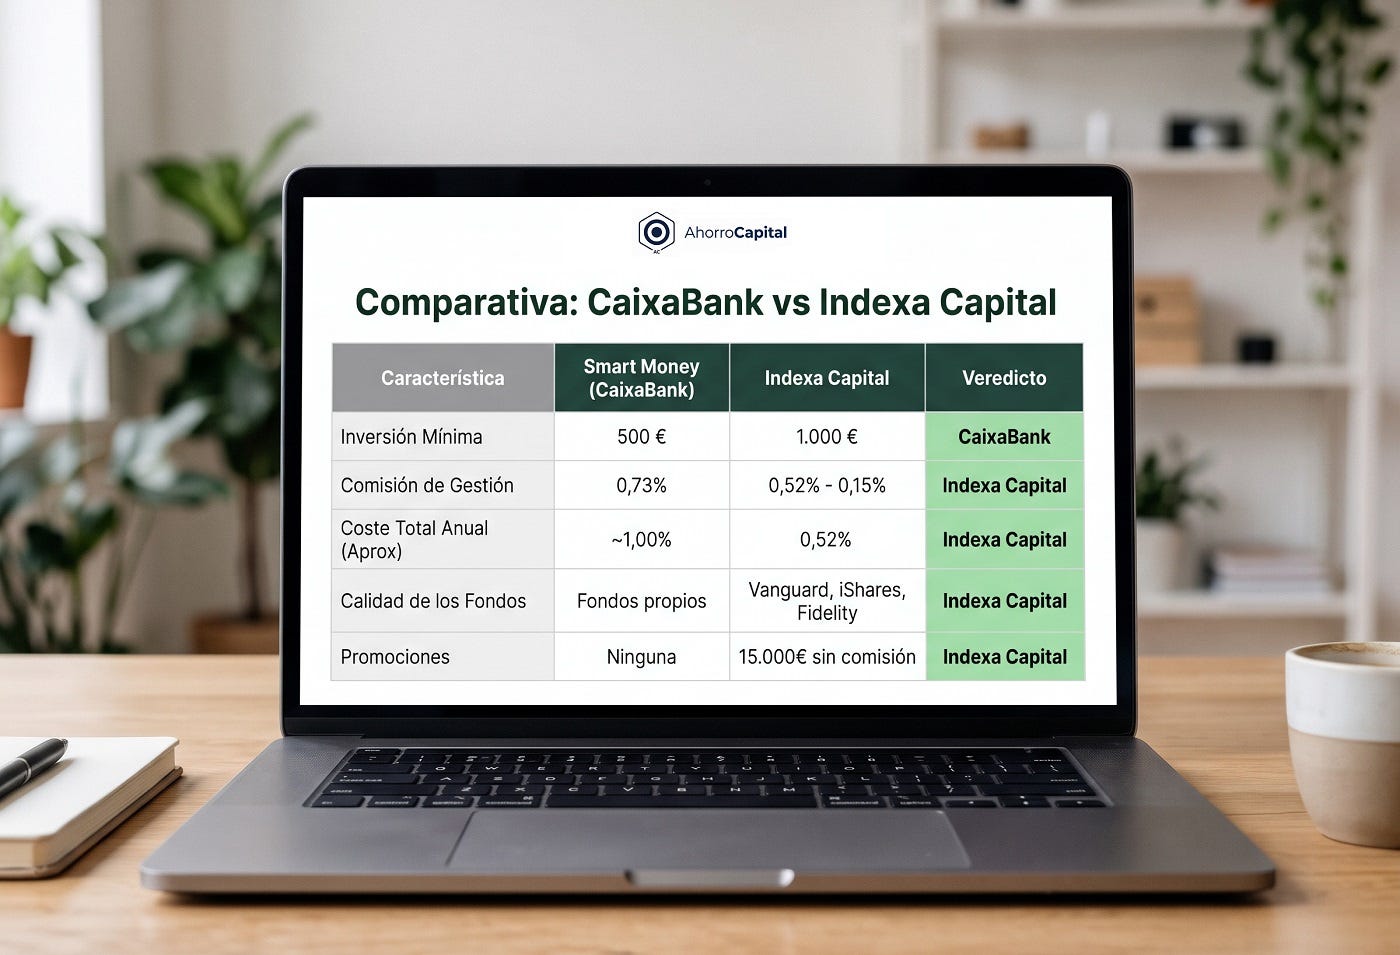
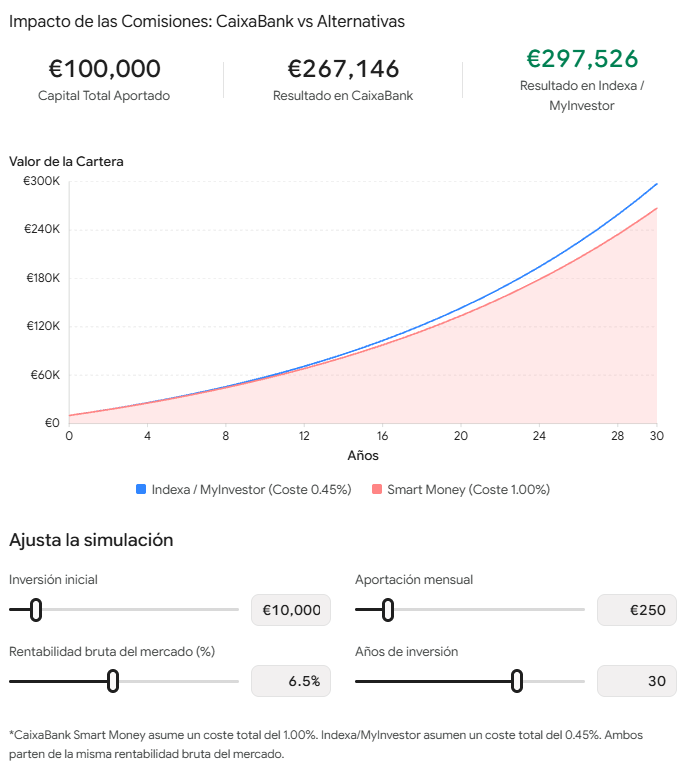
Para entender el impacto de esto: si inviertes 100.000 € durante 30 años con una rentabilidad media de mercado del 6,5%, pagar el 1% en CaixaBank frente al 0,55% en Indexa Capital te supondrá dejar de ganar más de 30.000 euros sólo en comisiones e interés compuesto perdido.
Opinión final: ¿Merece la pena contratarlo?
Nuestras opiniones sobre Smart Money CaixaBank son mixtas. Como herramienta de iniciación, tiene el mérito de acercar la inversión a clientes que de otra manera dejarían su dinero pudriéndose bajo el efecto de la inflación en una cuenta corriente. Es fácil, accesible y muy cómodo. Entre no hacer nada y dar el paso con un servicio poco competitivo, mejor escoger el mal producto y empezar a invertir.
Sin embargo, si tu objetivo es construir patrimonio a medio o largo plazo, Smart Money es un peaje demasiado caro por no querer salir de la app de tu banco. Esa comodidad puede salirte cara a la larga. Entre tú y yo, te diré, que los grandes grupos bancarios viven en gran parte de sus clientes “dormidos”, que no saben que existen otras alternativas o les da miedo cambiar. Y eso, a esos clientes, les cuesta un dineral año tras año, del que se beneficia la banca tradicional. Espero que tú no seas uno de los perjudicados por la inercia o el síndrome de Estocolmo bancario.
Dar el salto a un gestor independiente toma apenas diez minutos. Indexa Capital está regulada por la CNMV, adscrita al Fondo de Garantía de Inversiones (FOGAIN), y utiliza los fondos más prestigiosos del mundo. Indexa capital es más segura que cualquier banco comercial. Si estás decidido a dar el paso hacia la inversión indexada pero con menores costes y quieres probar el servicio de Indexa ahorrándote las comisiones de gestión por sus primeros 15.000 € durante el primer año, puedes beneficiarte de mi enlace de invitación-descuento.
Preguntas Frecuentes (FAQ)
¿Cuánto cuesta realmente el servicio Smart Money de CaixaBank?
El coste total estimado se mueve en la horquilla 0,93%-1,06% anual dependiendo del perfil de riesgo. CaixaBank cobra una comisión directa del 0,73 % (IVA incluido) por la gestión de la cartera, a lo que hay que sumar los costes internos de los propios fondos de inversión, que oscilan entre el 0,20 % y el 0,33 % anual y que son de la propia gestora de CaixaBank.
¿Puedo cancelar Smart Money CaixaBank sin pagar penalización?
Sí, puedes cancelar el servicio en cualquier momento sin comisión de cancelación. Tienes la opción de reembolsar el dinero en efectivo (lo que implica tributar por las ganancias) o solicitar un traspaso de los fondos a otra entidad o robo-advisor para diferir el pago de impuestos. 👉 Cómo traspasar Smart Money a Indexa sin pagar impuestos
¿Cuál es la diferencia entre CaixaBank Smart Money e Indexa Capital? La principal diferencia son los costes y la independencia. Indexa Capital ofrece carteras indexadas con comisiones globales en torno al 0,55 % anual utilizando fondos internacionales (como Vanguard), mientras que Smart Money cobra aproximadamente el doble (entorno al 1,00 %) e invierte en los propios fondos de CaixaBank.
¿Cuánto dinero necesito para empezar a invertir en Smart Money? La aportación inicial mínima para abrir una cartera Smart Money en CaixaBank es de 500 euros, permitiendo realizar aportaciones periódicas posteriores desde cantidades menores.
¿Por qué CaixaBank no publica las rentabilidades de sus carteras smart money?
El hecho de que CaixaBank no publique de forma visible y accesible el histórico de rentabilidades netas de sus carteras modelo Smart Money responde principalmente a razones comerciales y de posicionamiento estratégico frente a sus competidores. Aunque la información individual de cada fondo que compone las carteras es pública y está auditada por la Comisión Nacional del Mercado de Valores (CNMV), el banco evita promocionar el rendimiento global de las carteras por diversos motivos:
El impacto negativo de sus altas comisiones: Al aplicar un coste total aproximado del 1,00 % anual (comisión de gestión del 0,73 % más los costes de los fondos propios), la rentabilidad neta final que percibe el cliente se ve significativamente mermada. Si publicaran un histórico claro, los usuarios podrían comparar fácilmente y comprobar que el mismo producto obtiene menos ganancias en CaixaBank que en alternativas como Indexa Capital o MyInvestor, cuyos costes totales rondan el 0,45 % - 0,55 %.
Ausencia de obligación regulatoria en carteras: La normativa exige a las gestoras publicar folletos detallados con las rentabilidades de los fondos de inversión individuales. Sin embargo, Smart Money es un servicio de gestión discrecional de carteras, lo que permite al banco cierta flexibilidad comercial para no exhibir un track record unificado en sus páginas de venta, derivando la información a los informes trimestrales privados que recibe el cliente una vez contratado el servicio.
Enfoque de marketing basado en la comodidad: La estrategia de CaixaBank con Smart Money no es competir por ser el robo-advisor más rentable, sino el más accesible para su base de clientes actuales. Su discurso de ventas se centra en la facilidad para empezar a invertir desde 500 €, la delegación total de las decisiones y la comodidad de no tener que salir de la aplicación del banco, restando intencionadamente protagonismo a la comparativa de rentabilidades.
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.