

Últimamente veo mucho a Víctor Alvargonzález como invitado en numerosos podcast. Es posible que se haya dado cuenta de que ese formato de entrevista, le permite llegar a su público objetivo mejor que publicando artículos en prensa económica. Esa audiencia que busca, va un pasito más allá, se informa y consume ese tipo de contenido en el que Nextep puede encontrar su caladero.
Lo cierto es que creo que a Víctor le está funcionando la estrategia. Porque coincide que he caído en la cuenta de que 4 personas en mi entorno, son suscriptores del servicio de pago de Nextep. Por lo que es probable que este modelo de asesoramiento independiente digital, haya empezado a despegar, después de unos cuantos años en pérdidas operativas.
Si estás metido en el mundo de la inversión o sigues la actualidad financiera en España, es imposible que no te hayas cruzado con el nombre de Nextep Finance (la EAFN fundada por Víctor Alvargonzález). Porque como te decía la principio, están empezando a tener bastante visibilidad.
Con su bandera del asesoramiento financiero independiente, prometen sacarte de las garras de las comisiones abusivas de los bancos tradicionales mediante un modelo disruptivo de tarifa plana.
Algunos lectores me comentan en privado que ya son clientes, otros dudan si dar el paso y bastantes me piden opinión. Así que vamos a hacer lo que mejor se nos da en AhorroCapital: destripar el servicio sin filtros, ver si los números salen y analizar su modelo por dentro, para darte una opinión imparcial que te ayude a decidir.
1. ¿Cómo funciona realmente Nextep?
Para entender a Nextep hay que entender su diferencia fundamental con la banca tradicional:
Banca tradicional: Te “asesora” gratis, pero te mete fondos propios con comisiones del 1,5% o 2% anual de las que los bancos se llevan una tajada (las famosas retrocesiones). Si tomamos como referencia los costes totales, ese porcentaje, es incluso superior.
Nextep Finance: Te cobra una cuota plana en euros (suscripción) a ti directamente. A cambio, no cobran comisiones de los fondos. Te recomiendan comprar “clases limpias” (mucho más baratas) manteniendo tu dinero en tu propio banco o el que tu elijas (MyInvestor, Openbank, Renta 4, etc.). Ellos te aconsejan donde podrías ir. Pero no te obligan a cambiar de banco. Tampoco tocan ni un euro de tu dinero. Simplemente te asesoran a cambio de una tarifa bastante razonable. Low cost, diría yo.
El concepto suena impecable: cero conflicto de intereses. Pero, ¿Dónde está el truco? En mi opinión, en cómo se aplican los costes y en su estrategia de asesoramiento.
2. Los números: ¿A partir de qué patrimonio es rentable?
La suscripción básica de Nextep cuesta 249 € al año (tienen planes superiores de 590 € y 1.325 € si quieres atención más personalizada). A lo que tendríamos que sumar los costes de los fondos de inversión o ETFs en los que inviertas. Y ya sabemos lo que pasa con la rentabilidad a largo plazo cuando añades capas de costes.
Al ser una tarifa plana fija, el peso que tiene este coste sobre tu dinero cambia radicalmente según cuánto capital tengas:
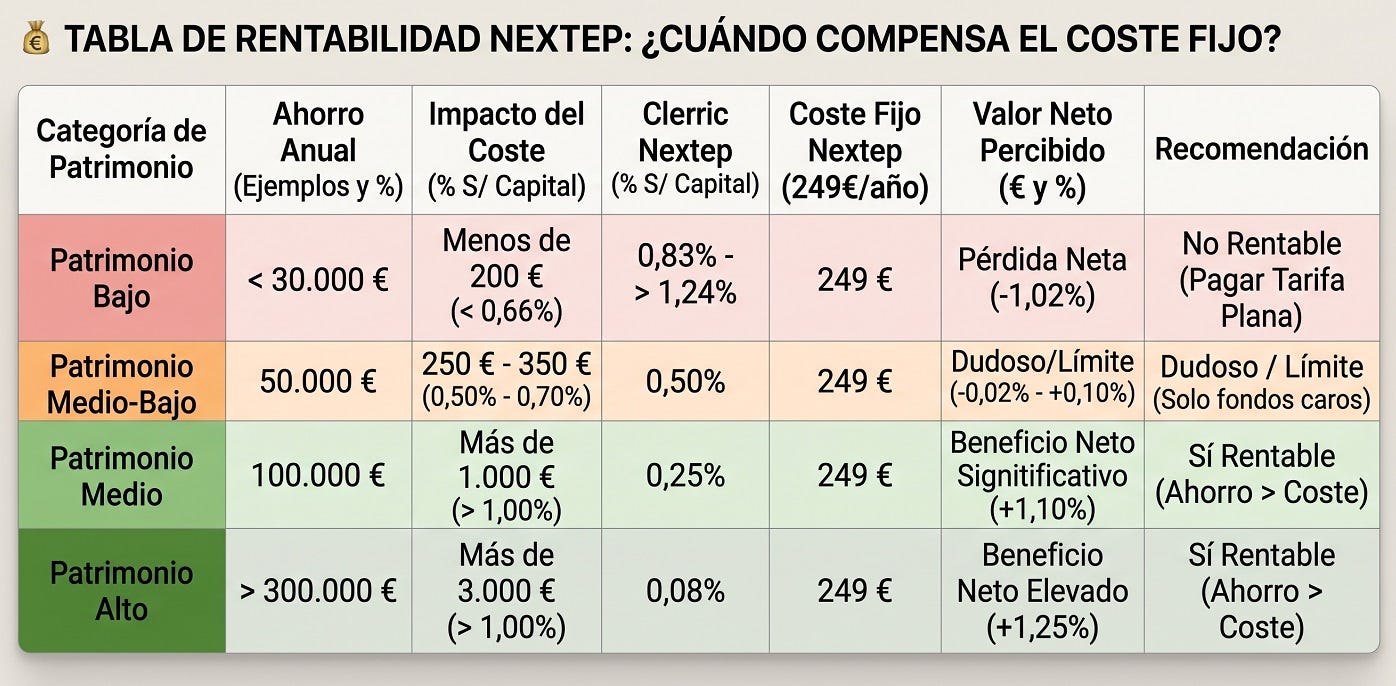
La regla de oro: Si tienes menos de 40.000 € - 50.000 €, pagar una cuota fija no es eficiente. Para patrimonios pequeños, las comisiones porcentuales de un robo-advisor (como Indexa Capital) o la autogestión directa son infinitamente más baratas.
3. La trampa conceptual del servicio: Gestión Táctica vs. Evidencia Empírica
Aquí viene la parte técnica sobre la que pocos hablan. Nextep practica la gestión activa y táctica. Es su única forma de tenerte enganchado para que mantengas la suscripción. Esto significa que intentan mover y rotar la cartera adaptándose al contexto del mercado (subir peso en tecnología, reducir renta fija, cambiar de geografías, etc.), la macroeconomía, etc.
Esto choca de frente con la evidencia financiera acumulada durante décadas:
La gestión activa rara vez gana: Informes globales como el SPIVA demuestran que a 10-15 años, más del 85%-90% de los gestores activos no consiguen superar a los índices de mercado.
El riesgo del Market Timing: Intentar adivinar cuándo entrar o salir de un sector o mercado suele destruir valor frente a una estrategia pasiva de “comprar y mantener” (buy & hold).
Fricción operativa: Cada vez que Nextep sugiere un cambio, tienes que entrar tú manualmente a la web de tu banco a hacer los traspasos y pagar los costes de transacción si lo hay.
En mi opinión, el punto en el que cojea este servicio de asesoramiento independiente, es que para mantenerte suscrito, te tienen que dar tu dosis de dopamina vía cuaderno de mercado, comentarios de acontecimientos relevantes en os mercados y recomendaciones de inversión periódicas. Nuevas ideas brillantes de inversión para mantenerte atento.
Entonces, si la gestión activa suele perder contra el mercado y el market timing erosiona el resultado, ¿por qué hay gente a la que le gusta este modelo? Yo creo que es por la psicología. Para muchos inversores, saber que un profesional está moviendo la cartera para “protegerles” ante una crisis les da la tranquilidad mental necesaria para no vender con pánico en los mínimos.
Si simplemente te ayudasen a optimizar los costes de tu cartera de inversión y a hacerte una recomendación personalizada, sólo cobrarían una vez por un servicio puntual. Y el negocio moriría.
4. Radiografía de Nextep como Modelo de Negocio
Si analizamos a Nextep no como clientes, sino como empresa, el modelo tiene serios desafíos de rentabilidad corporativa:
Techo de ingresos por cliente: En la banca privada tradicional, si un cliente entra con 500.000 €, el banco gana unos 3.500 € - 5.000 € al año en comisiones. Nextep le cobra 249 € (o 590 €). Dejan sobre la mesa casi todo el valor económico de las grandes carteras. A cambio, son más honestos y transparentes.
Coste de captación y estructura: Mantener una EAFN regulada por la CNMV con costes de cumplimiento normativo, licencias y personal cualificado para atender a los clientes es muy caro.
Resultado: Es un modelo al que le cuesta enormemente generar grandes beneficios empresariales (e incluso llega a atravesar etapas de pérdidas), salvo que alcancen volúmenes masivos de clientes. A día de hoy, facturan poco más de 1 millón de euros al año. Y tras varios años de números rojos, tuvieron que hacer ampliación de capital.
La buena noticia para ti como cliente: Que la empresa gane poco dinero por ti es la prueba indiscutible de que el modelo está diseñado a tu favor y no para sacarte los cuartos en comisiones ocultas. Además, si la empresa quebrase, tu riesgo es cero: tu dinero nunca está en Nextep, sino guardado en tu propio banco.
He de decir que considero a Víctor una voz sensata y respetable dentro del mundo de la inversión, con muchos años de experiencia a las espaldas y a la que merece la pena escuchar. Con un proyecto empresarial que tiene una vocación muy loable. Pero que tiene la ardua tarea de hacerse hueco en medio del oligopolio bancario, pellizcando un trocito de la tarta.
Conclusión: ¿Para quién SÍ y para quién NO?
Te merecerá la pena si:
Tienes un patrimonio superior al rango 60.000 € - 100.000 € atrapado en fondos bancarios tradicionales con comisiones del 1,5% - 2%.
No quieres cambiar de banco ni traspasar tu dinero a plataformas automatizadas.
Valoras tener acompañamiento humano, asesoramiento independiente sin conflicto de intereses, análisis coyunturales y no te importa hacer tú mismo los traspasos de fondos en tu cuenta.
NO te merecerá la pena si:
Tienes menos de 30.000 € o 40.000 €.
Eres defensor de la inversión pasiva indexada (filosofía Boglehead): si solo quieres comprar un fondo indexado al mundo a 20 años sin tocarlo haciendo aportaciones periódicas, pagar una suscripción anual por rotaciones de cartera es tirar el dinero. En este caso, automatizar mediante un robo-advisor como Indexa o MyInvestor es la opción superior.
¿Y tú? ¿Utilizas algún servicio de asesoramiento o prefieres gestionar tus fondos e inversiones por tu cuenta? ¡Te leo en los comentarios!
También te puede interesar:

🛑 ¿Tu banco te está ocultando comisiones?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.
Enhorabuena por el artículo. Soy cliente de Nextep desde 2019 (servicio básico) y de momento estoy muy contento con el servicio.
Añadir que desde hace un tiempo ofrecen el servicio de encargarse ellos de la gestión de la cartera, operando directamente y así no tiene que hacerlo el cliente (eso tiene un coste extra).
Comentas como un punto negativo la gestión táctica para adaptarse a las condiciones del mercado, pero precisamente creo que es una de sus virtudes. En estos años han tenido grandes aciertos, como ponerse cortos en renta fija en 2022 (esa posición aportó rentabilidad en ese año tan malo para la RF) o aumentar la exposición a tecnología y semiconductores en 2025 (recientemente han recogido beneficios de más del 100% en esa posición). También han cometido errores; pero en mi opinión, los aciertos compensan.
También valoro mucho los podcasts (cada dos semanas aprox y cuando ocurre algun evento relevante) y los Cuadernos de Mercado (mensuales). Me parecen muy útiles para mantenerse al día sobre la situación de los mercados y para entender qué decisiones están tomando y cómo piensan actuar en función de la evolución de los acontecimientos. Como dices, me da tranquilidad.