

Con la gestión pasiva superando el 50 % del patrimonio total invertido en mercados como el estadounidense, una duda habitual ronda la cabeza de muchos inversores. Si todo el mundo compra el mismo índice sin mirar los fundamentales de las empresas, ¿estamos inflando una gigantesca burbuja automatizada en los mercados?
El temor es comprensible, pero se basa en un profundo malentendido sobre cómo funciona realmente la bolsa. Si quieres proteger tus ahorros y planificar tu jubilación con éxito, necesitas entender quién mueve los hilos del mercado realmente, por qué los inversores pasivos son “polizones” (y por qué eso es bueno) sin billete de la travesía y cómo la Inteligencia Artificial está a punto de cambiar las reglas del juego.
El gran mito: Por qué la indexación NO está creando una burbuja
Una burbuja financiera ocurre cuando los precios se divorcian de la realidad económica debido a la euforia especulativa. La inversión indexada no especula; es completamente neutral y aséptica. Compra las empresas en la proporción exacta que dicta el mercado. Ponderación por capitalización y punto.
El error de quienes anuncian que “la burbuja de los ETFs y fondos indexados” destruirá los mercados, es confundir dónde está aparcado el dinero con quién genera el volumen de negociación y las operaciones en los libros de órdenes de mercado.
Aquí está la realidad de los datos:
El dinero pasivo “reposa”: La inmensa mayoría de los partícipes de fondos indexados practican la estrategia de comprar y mantener (buy and hold). Una vez que compran, su dinero se queda quieto durante décadas. Suele ser un inversor más sofisticado y entendido, que tolera mejor las correcciones de la bolsa. Por todo ello, la indexación no distorsiona los precios, ni hace grandes a las más grandes a costa de los pequeños.
El dinero activo “circula”: Los grandes fondos de cobertura, los operadores de alta frecuencia y los gestores activos generan entre el 90 % y el 95 % de las órdenes diarias de compra y venta en las bolsas mundiales.
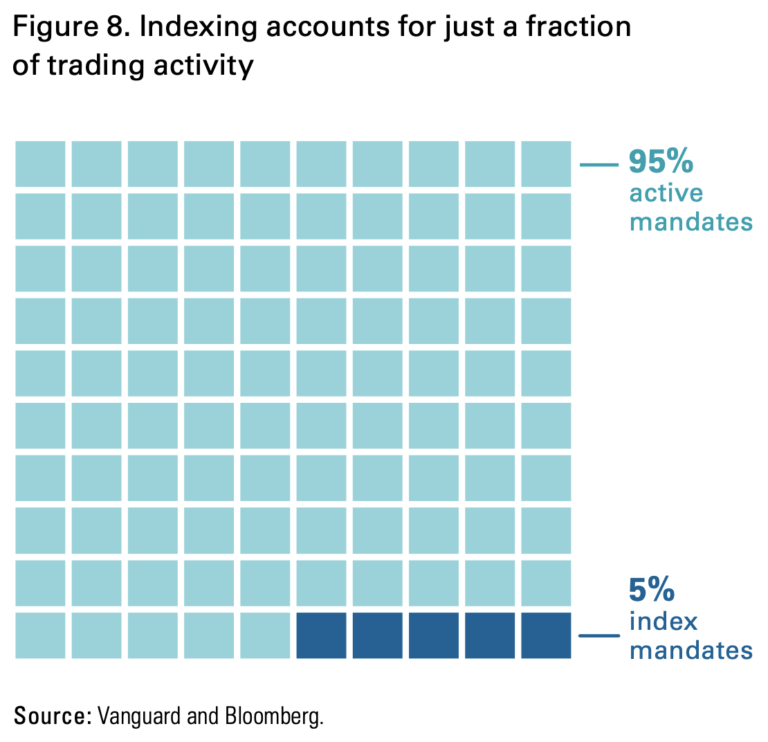
¿Quién fija los precios? Imagina una subasta donde el 5 % de los asistentes solo observa y el 95 % puja frenéticamente. Ese 95 % (la gestión activa) es quien descubre si una acción está cara o barata analizando beneficios e inflación. El inversor indexado, simplemente, acepta el precio que los expertos han negociado. Y se beneficia de la inteligencia colectiva.
El secreto de la eficiencia: Préstamo de valores y el “Polizón” perfecto
Lejos de romper el mercado, curiosamente la inversión indexada lo hace más eficiente gracias a un mecanismo poco conocido: el préstamo de acciones.
Para que un gestor activo pueda vender en corto una empresa sobrevalorada (y así pinchar pequeñas burbujas individuales), necesita que alguien le preste esas acciones. Los grandes fondos indexados que gestionan volúmenes inmensos, prestan sus títulos inmovilizados a estos especuladores, cobrando una comisión.
Para el mercado: Esto garantiza liquidez y permite que los precios se corrijan a la baja cuando es necesario.
Para ti (el inversor): Esos ingresos por préstamo se devuelven al fondo indexado en parte, reduciendo tus comisiones casi a cero.
En finanzas académicas, a esto se le llama el problema del “Free-Rider” (el polizón). El inversor pasivo se aprovecha gratis de los precios justos que han sudado en descubrir los expertos analistas de la gestión activa. Mientras siga existiendo un porcentaje suficiente de inversores activos intentando batir al mercado, este equilibrio perfecto se mantendrá.
La Paradoja de Grossman-Stiglitz
En 1980, los economistas Sanford Grossman y Joseph Stiglitz demostraron que un mercado 100 % eficiente es imposible.
Si el mercado fuera perfectamente eficiente porque los analistas activos hacen todo el trabajo, nadie tendría incentivos para pagar por análisis activo, ya que no se podrían obtener rentabilidades extraordinarias (alpha).
Todo el mundo se volvería pasivo.
Pero si todo el mundo se vuelve pasivo, nadie analiza los datos de las empresas, los precios dejan de reflejar la realidad y el mercado se vuelve ineficiente.
En ese momento de ineficiencia, vuelve a ser enormemente rentable ser un analista activo para encontrar gangas y corregir los precios.
Por tanto, el mercado financiero busca de forma natural un punto de equilibrio: tiene que haber suficiente gestión activa para que los precios sean razonablemente eficientes, pero suficiente gestión pasiva para reducir los costes globales del sistema.
La Inteligencia Artificial: ¿El fin del inversor humano?
Ahora yo me pregunto. Si miramos al futuro, ¿la irrupción de la IA generativa y los modelos de análisis de datos masivos destruirá la inversión indexada? Parece que no, pero será un misil directo a la línea de flotación de la gestión activa tradicional.
En los próximos años, los algoritmos de IA devorarán transcripciones de resultados, ajustará las proyecciones de valoración en milisegundos, incorporará imágenes por satélite y tendencias de consumo globales en fracciones de segundo. ¿La consecuencia?
Cero sorpresas: La información pública se reflejará en el precio de las acciones de forma casi instantánea. Será más difícil que alguien descubra algo de valor que los demás no sepan.
Mercados hiper-eficientes y veloces: Si la IA encuentra una ineficiencia en el precio de una gran tecnológica, la arbitrará (corregirá) en segundos. Las oportunidades de arbitraje después de costes, prácticamente serán inexistentes.
El triunfo definitivo de la indexación: Para el inversor pasivo, esto es música para sus oídos. Se seguirá beneficiando de un mercado mundial valorado con precisión quirúrgica por súper-ordenadores, sin tener que pagar licencias millonarias por esa tecnología.
Tu jubilación: Por qué los números mandan a largo plazo
Si el miedo a una crisis o el ruido mediático te hace dudar sobre tu plan de pensiones o tu cartera de jubilación, vuelve siempre a las matemáticas. Porque lo que no son cuentas, son cuentos. Cuando inviertes a 20 o 30 años vista, la gestión indexada es la reina indiscutible por dos motivos implacables:
La tiranía de las comisiones: Un fondo de gestión activa cobra de media un 1,5 % anual. Un indexado, un 0,15 %. Por el efecto del interés compuesto, esa pequeña diferencia se comerá hasta el 40 % de tu rentabilidad final en tres décadas. Obtienes lo que no pagas.
Nadie tiene la bola de cristal: Los informes SPIVA de S&P Global son demoledores: a 20 años vista, más del 90 % de los fondos activos después de costes fracasan intentando batir a sus índices de referencia. Y tratar de adivinar hoy qué gestor será el genio de la próxima década es estadísticamente imposible.
Conclusión para nuestros bolsillos
Por mucho que moleste a ciertas personas de la industria financiera que ve a amenazado su puesto de trabajo y su medio de vida, la inversión indexada no es una burbuja a punto de estallar; es el sistema de democratización financiera más potente jamás creado. Te permite ser el “polizón” más inteligente del mercado: viajas en el tren del crecimiento capitalista mundial, dejas que los ordenadores y los gestores activos se peleen por descubrir el precio de los billetes, y tú pagas la tarifa más barata posible para beneficiarte de ello. Lo único de lo que debes de preocuparte es a gestionar mejor tus emociones, para cuando llegan los sustos a los mercados.
Si tu objetivo es la tranquilidad financiera y la mejor solución para una meta financiera como la jubilación, apaga el ruido a corto plazo, automatiza tus aportaciones a fondos globales y deja que el tiempo y el interés compuesto hagan el resto.
¿Y tú? ¿Sigues pagando altas comisiones bancarias por fondos que no logran batir al mercado, o ya has dado el salto a la gestión pasiva? Déjame tus dudas en los comentarios y las analizaré en un próximo artículo.
También te puede interesar:
Por qué saqué mis ahorros de CaixaBank y los puse en fondos indexados (Mi experiencia real)

Hoy te quiero contar la historia de un lector agradecido. Dice así:
🛑 ¿Tu banco te está ocultando comisiones?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.