

Elegir el vehículo adecuado para canalizar el ahorro de cara a la jubilación es una de las decisiones financieras más determinantes. En España, los ahorradores se enfrentan habitualmente a la duda de si deben mantener su dinero en su plan actual, realizar nuevas aportaciones o iniciar un traspaso de derechos consolidados hacia un producto con mejor comportamiento y menores comisiones.
Mi consejo personal es que te olvides de las bonificaciones y ofertas de traspaso de planes de pensiones. Son sólo migajas. Pan para hoy, y hambre para mañana. Pero encima, te atan con la permanencia de un buen número de años.
Para determinar qué producto encaja mejor en una estrategia de largo plazo, es imprescindible analizar el histórico de rendimientos, entender los ciclos de mercado y evaluar el impacto real del coste de gestión en los resultados.
1. El ranking a 10 años: el impulso de la tecnología y EE. UU.
Al observar la perspectiva de una década completa, los datos históricos de VDOS reflejan de forma nítida qué sectores y regiones han liderado los mercados mundiales. La renta variable estadounidense y, en especial, las grandes compañías tecnológicas han sido los motores indiscutibles de las mejores rentabilidades acumuladas. Cualquiera que haya invertido en bolsa americana, por malo que haya sido el producto, le ha sacado un 12,50% anual. Multiplicando por 2,5 la inversión inicial en todo el periodo.
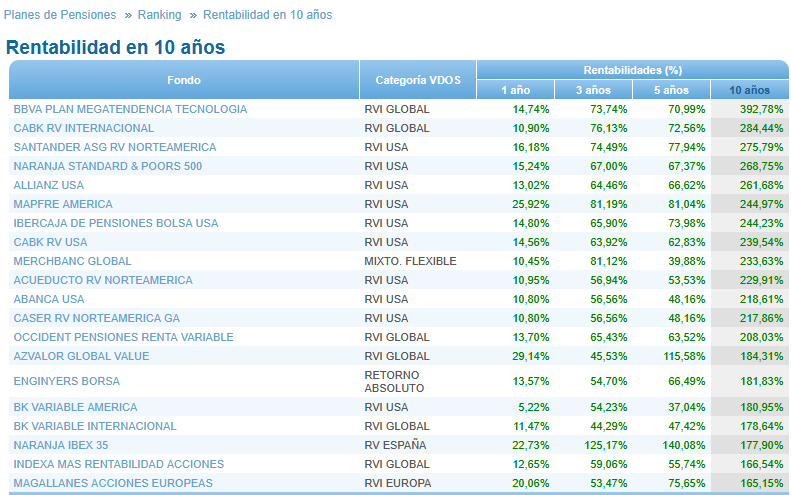
El plan BBVA Plan Megatendencia Tecnología encabeza la tabla rozando un 400% de rentabilidad a 10 años, que equivale a un 17,29% anualizado, seguido muy de cerca por planes focalizados en el mercado estadounidense como el Naranja S&P 500 o las propuestas de CaixaBank y Santander orientadas a Norteamérica.
2. El ranking a 5 años: el renacer de la bolsa española y el valor
Si acortamos el horizonte temporal a los últimos 5 años, el escenario cambia drásticamente. Los fondos centrados en la bolsa española (RV España) y las estrategias de gestión valor (Value), como Magallanes, Cobas AM, Azvalor u Horos AM, irrumpen con fuerza en los primeros puestos del ranking.
El plan de pensiones de BBVA Megatendencia Tecnología, se mantiene en el top 20, pero baja a la última posición.
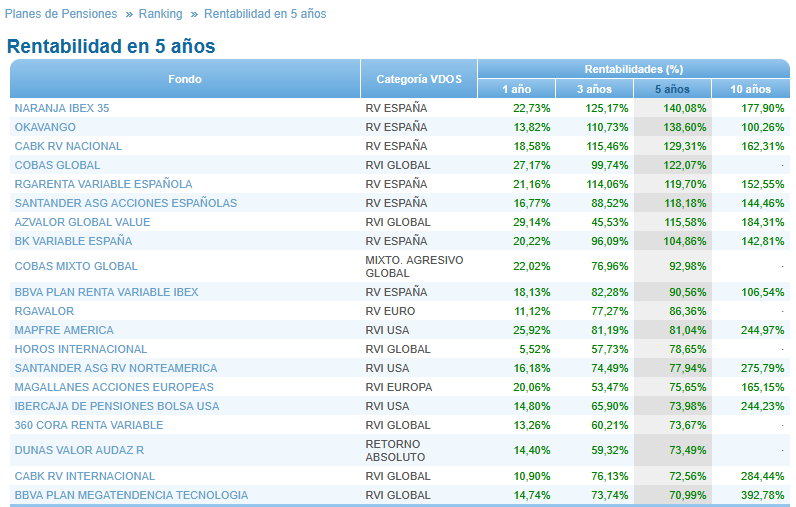
El Naranja IBEX 35 y el fondo Okavango han liderado el lustro más reciente con rendimientos superiores al 130%-140%. Lo que supone un poco más de un 19,1% anualizado. Beneficiándose del excelente comportamiento del sector bancario español y corporativo español tras años de rezago respecto a Wall Street. Al final los beneficios y las valoraciones no engañan. Tarde o temprano el mercado tiene que reconocer el lugar adecuado para esas empresas infravaloradas.
3. La trampa de la rentabilidad pasada: regresión a la media
El contraste entre los rankings a 5 y 10 años deja una lección fundamental para todo inversor: las modas sectoriales y regionales cambian. Incluso los estilos de gestión. Hace unos años lo que subía era el growth, ahora parece que el value golpea de nuevo.
Nadie conoce el futuro: Intentar adivinar qué región (EE. UU., Europa, Emergentes) o qué sector (Tecnología, Energía, Financiero) liderará la próxima década es un ejercicio de especulación.
Reversión a la media: Históricamente, los activos que sufren sobrevaloraciones o periodos de rentabilidades extraordinarias tienden a moderarse con el tiempo, mientras que los sectores castigados terminan recuperando su atractivo.
El riesgo del chasing returns: Traspasar los derechos consolidados al plan que más ha ganado en los últimos años suele ser una mala estrategia, ya que implica comprar en máximos justo antes del cambio de ciclo.
4. Por qué la indexación es la estrategia ganadora para el largo plazo
Frente a la incertidumbre de la gestión activa y la rotación sectorial, la inversión indexada pasiva ofrece una solución estructural para los planes de pensiones:
Permanencia constante en el Top 20: Sin importar qué país o sector lidere el mercado en la próxima década, una cartera globalmente diversificada captura la rentabilidad global sin sesgos emocionales.
Comisiones drásticamente menores: Los planes activos suelen aplicar comisiones de gestión cercanas al límite legal (1,50%), reduciendo el interés compuesto. Los planes indexados reducen estos costes a una fracción.
Simplicidad en el traspaso: Planes como Indexa Más Rentabilidad Acciones (que ya figura sólidamente en el ranking a 10 años con un 166,54% acumulado) o alternativas como MyInvestor indexado Global garantizan una exposición diversificada al crecimiento de la economía mundial.
Apostar por un plan indexado global es garantizar que tu capital estará posicionado en el grupo de cabeza de manera consistente durante los próximos 10, 20 o 30 años.
La mejor oferta para traspasar a un plan de pensiones, no es la bonificación más alta ni el mejor regalo. La mejor oferta permanente, es mover tus derechos consolidados a un plan de pensiones globalmente diversificado con comisiones del 0,60% o menos durante todos los años.
5. Cómo traspasar tus derechos consolidados sin impacto fiscal
Mucha gente no lo sabe, pero los planes de pensiones se pueden cambiar de banco total o parcialmente, y sin impacto fiscal. En España, una de las mayores ventajas de los planes de pensiones es la traspasabilidad:
Sin peaje fiscal: Puedes mover todo tu patrimonio acumulado (derechos consolidados) de una entidad a otra sin tributar en el IRPF.
Proceso 100% gestor: Basta con abrir una cuenta en la entidad de destino (por ejemplo, Indexa Capital o MyInvestor) y solicitar la orden de traspaso desde la plataforma. La nueva entidad gestiona el trámite directamente con tu banco anterior. En unos días todo el saldo, la antigüedad y toda la información de tu viejo plan, estará en el nuevo fondo de pensiones.
Optimización continua: No estás obligado a permanecer en un plan de pensiones ineficiente o con altas comisiones. Tampoco tienes porque quedarte con las escasa oferta que te ofrezca tu banco de siempre. Como te decía antes, el cambio se ejecuta en unos pocos días laborables de forma totalmente automática. No te tienes que preocupar de nada.
Si tu plan actual se encuentra estancado o aplica comisiones elevadas sin aportar valor añadido, iniciar un traspaso hacia una alternativa indexada o global de bajas comisiones es una de las decisiones financieras con mayor impacto en tu jubilación futura. El beneficio fiscal de las aportaciones es importante y es un buen reclamo. Pero lo verdaderamente relevante, es pagar bajos costes y estar diversificado, para favorecer así la capitalización compuesta.
Es un producto de inversión pensado para la jubilación. Vas a tener que estar con él por muchos años. No te conformes con una solución mediocre. Supongo que te habrás dado cuenta de que hay muchas entidades que no tienen posicionado ni un sólo plan de pensiones entre los más rentables. Según el estudio publicado recurrentemente por Pablo Fernández profesor del IESE, la rentabilidad promedio de los planes de pensiones de renta variable en España, no supera el 1,8% anual en los últimos 15 años. Es decir, bastante lamentable. Revisa cuánto te esta dando tu plan. Si tienes rentabilidades que no cubren la inflación, ya sabes lo que toca hacer.
¿Y a ti? ¿Cuánto te está rentando tu plan de pensiones? ¿Estás pensando en cambiar? Cuéntamelo en los comentarios.
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.