

No se puede entender el presente sin hacer el esfuerzo de entender el pasado. Y ese es el esfuerzo que trataremos de hacer en las siguientes líneas analizando la evolución de los hechos económicos que han sucedido en España.
El ladrillo español está en la sangre de los ciudadanos de este país, el español nace, crece, tiene un piso, dos si le va bien y tres si es requetebién y muere. El ahorro en España se destina al ladrillo principalmente desde mediados del siglo XX a mayor gloria de los propietarios. Las razones son varias, desde el desconocimiento de otro sistema de ahorro que es lo que solemos definir como falta de educación financiera, hasta la propia evolución de precios y tipos que está en la memoria de todos. La economía tiene sus emociones y trataremos de conectarla.
Durante los años 80 y 90, al cual llamaremos periodo emergente se dieron circunstancias que apoyaron la genética ladrillera del país y la elevaron a máximos. La inflación el año 80 estaba en el 15% y acaba en el 2000 en convergencia europea en 2,25% así es que los sueldos subían en base a esa inflación en interés compuesto haciendo que al comprador de ladrillo le supusiese menos esfuerzo cada año el pago de su ladrillo cuanto antes lo hubiera comprado. Efecto uno, por tanto, que supone un menor esfuerzo cada año y además de forma sustancial por un notable incremento salarial.
El efecto 2, está en los tipos de interés, ídem de ídem, en convergencia europea, los tipos en el año 80 se situaban en el 16%, en el año 2000 ya rondaban el 3% aunque ese año puntualmente los situaron más altos. De ahí que el comprador de ladrillos español de los años 80 empezó con un préstamo a 20 años al 18% y acabó con uno al 4%.
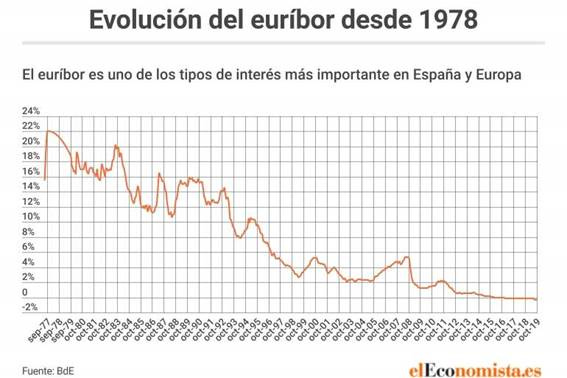
Estos años de doble efecto han quedado en la conciencia del español medio, ¿conocen la frase de sus padres y abuelos?” Yo pagaba préstamos al 18% trabajando mucho en 8 años y mira tengo 2 pisos”. Pues eso, la próxima vez que oigan la frase les dicen a sus padres que si papá que yo también puedo pagar mi coche de 25.000 euros al 7,4% TIN en 7 años, pero que 400.000 euros al 7,4% TIN es inviable con incrementos salariales del 2% en un préstamo de amortización francés.
Así es que acotando el periodo de felicidad cementera 1980-2000, vemos a toro pasado que es fácil y sencillo que si viajamos en la máquina del tiempo DeLorean de Doc. al año 80 vistas las gráficas debemos comprar todos los pisos que podamos obtener con nuestro salario. Eso lo sabían todos los españoles que pudieron ver 20 años de efectos favorables a la cultura del inmueble.
“De esos barros estos lodos”, en el periodo de 2002-2008 (este más ruidoso), la cultura ladrillo ya estaba plenamente instalada en España y Europa con su otra cultura del 2%, 2 en tipos 2 en inflación de los Germanos alimenta las expectativas. Si los pisos solo suben y el dinero me lo prestan al 2% y 2% es barato porque a mis padres se lo daban 16% es todo bueno. Así es que como estamos en Europa y los tipos solo pueden estar al 2% debo comprar pisos como mis padres. Ese es razonamiento del consumidor.
Los bancos huelen al consumidor y dicen, si el ladrillero es lo que quiere y el inmueble solo sube, si presto mucho dinero solo gano dinero. Este es el periodo burbuja. Solo había un problema que el crecimiento es sobre base final es decir un crecimiento del 5% sobre 100.000 euros no es lo mismo que un crecimiento del 5% sobre 200.000 euros, la diferencia es de calado. En este este periodo además dado que la economía era creciente y las tasas de paro pequeñas y en reducción, la morosidad también es del 2%, así es que podemos llamar a esta época el periodo del 2%.
En el periodo del 2% y 3% de comisión, (ampliamos el concepto porque los políticos también ven al consumidor y quieren lo suyo), el crédito es la variable fundamental, no así en el anterior periodo porque la reducción de deuda era acorde dado que los consumidores del 80 a medida que pasaban los años iban más saneados, en este periodo con tasas de crecimientos salarial del 2 y tipos estables del 2, solo entraban más consumidores al 2%. Los de los 80 y los del siglo XXI. Así es que el crédito crecía a tasas vertiginosas. La base del bien como hemos dicho ya no era de 30.000 euros era de 300.000 euros.
La lógica en este periodo del 2 para el consumidor era si los inmuebles solo suben y el dinero me lo prestan al 2 tengo que comprar inmuebles inmediatamente porque la base crece muy rápido y debo pararla. Es un ligero cambio de paradigma respecto al periodo emergente donde la lógica de compra no estaba apoyada en el crédito sino en el crecimiento de renta y bajada de tipos y en el periodo del 2 hay una prisa de compra apoyada en una certeza de crecimiento y aderezada de crédito.
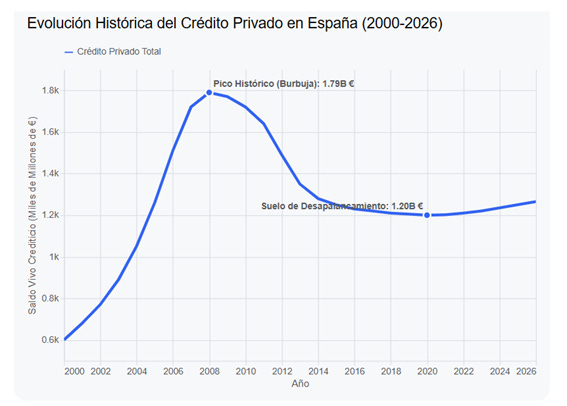
Y hasta 300.000 euros llegó , porque hay un momento que el sueño del 2 desaparece dado que la ley del 2 no es una ley sino un escenario y los tipos de interés subieron y subieron hasta el 5% que ya no es un 2, y representa una diferencia de 3, y 3% de diferencia sobre personas endeudadas hasta las trancas es mucho problema de pago y la morosidad ya no fue del 2 sino del 4 y el sistema financiero empezó a ver su polvo y descubrimos que el polvo que veíamos no es que fuera mucho es que había caca subprime así es que tuvimos que aprender nuevos conceptos como CDS, titulización, prima de riesgo o hipotecas basura . Y la morosidad llegó al 13%.
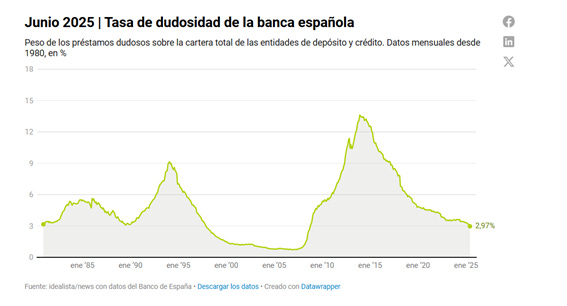
Este periodo es más complejo y enrevesado, porque cuenta con un trasfondo de ingeniería financiera, política y ambiciones desmedidas empresariales que merecen mención aparte.
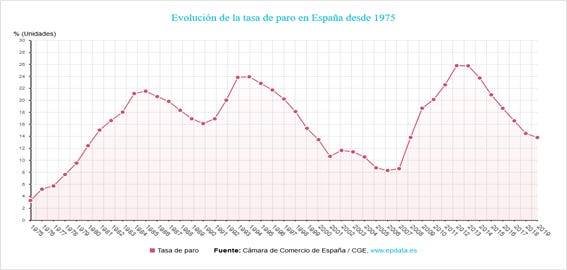
Vamos con 2008-2014, que es el periodo resaca gorda, nadie compra activos inmobiliarios, inmueble es caca y ya no solo sube es más en algunos casos llega a bajadas del 30 y 40%, no hay crédito y en este momento el ladrillero español está agazapado y pensando si lo que tiene en su genética cementera no es mejor del mundo. Una caída de dogmas y expectativas y una crisis de las que hacen época con tasas de paro infernales y de una profundidad como es probable no volvamos a ver.
En el periodo Resacón español se gesta la tragicomedia actual, el embrión está aquí. Es en esa época donde no solo desaparecen millones de empleos sino también miles de empresas del sector de la construcción y otros, pero hoy nos interesa la construcción. En concreto reducimos los actores de 106.000 a 65.000 empresas promotoras, haciendo un calculo sencillo entendemos que el dato es la desaparición de más de 1/ 3 de los actores.
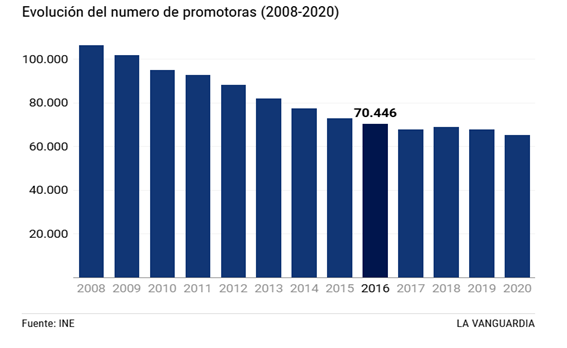
Si escarbásemos un poco más veríamos que no solo son menos esos actores de mercado, sino que el 80% de esas compañías no tiene un solo empleado y otro 15% tiene menos de tres empleados. Con ello háganse cargo de la capacidad operativa de estas compañías. Es decir en romano paladín, el 80% de lo que vemos son empresas creadas por patrimonialistas con pequeños proyectos. Si nos vamos al dato final por tanto encontramos que lo que es hacer una urbanización de pisos tan solo hay 3.000 compañías a lo sumo que puedan realizarlo y siendo optimistas. Lo podemos observar como un cuello de botella.
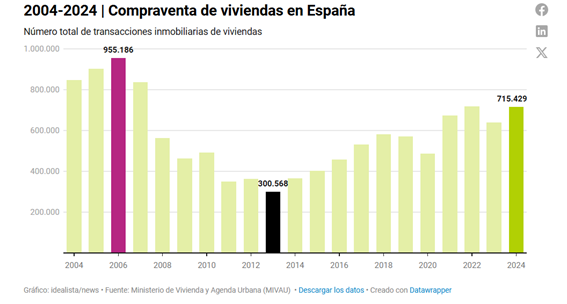
Otro aspecto a tener en cuanta es el balance de los que han quedado, porque aquellos que han perdurado han estado hasta 2020 lamiéndose las heridas. Es decir, sacando su propio stock de viviendas y suelo en existencias y tratando de materializarlo en ventas que empiezan a remontar en el año 2014 como se puede observar en el gráfico. Nótese que la caída es de 955.000 viviendas hasta 300.000 lo cual es un mercado inexistente en un país de nuestras dimensiones poblacionales, realmente no se llega a ritmos aceptables hasta el año 2021. Es decir, pasan de 2008 a 2018 10 años para el nivel de subsistencia del sector y de 2008 hasta 2021, por tanto 14 años para el nivel estable de compra venta de mercado. Precisamente es ese año 21 el que cambia algo en la promoción, lo veremos más adelante porque la correlación promoción - mercado como no puede ser de otra manera es sustancial.
Finalmente, en este periodo de Resacón se establecen las legislaciones europeas de capital bancario a través de la regulación Basilea que establece un mínimo capital del 10,5 % más lo que indique el país viniendo los bancos del 5 o 6% y sobre todo los decretos de saneamiento del año 2012 del banco de España donde se penalizan las operaciones promotoras a través colchones de capital severos sobre financiación de suelos.
Y dejamos el periodo Resacón 2008- 2014 para entrar en el periodo “si puedes compra que lo regalan” 2014-2022, este periodo se puede definir por el de los tipos al 0% y el banco te da el dinero al 1% fijo.

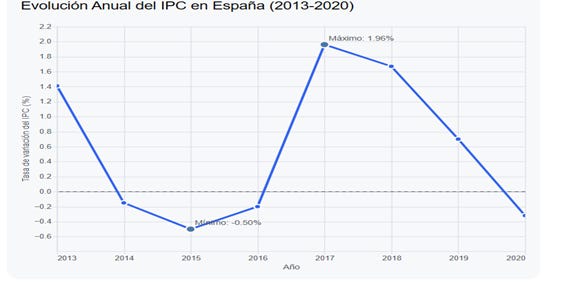
Realmente ya venían los tipos bajos desde antes, pero es el año 16 donde los tipos entran en el 0%.¿ Y que son los tipos al 0%?, significa que el dinero no vale dinero y lo mejor es que la facilidad de deposito llegó a costar dinero porque estuvo al -0,5%. Así es que en periodo “si puedes compra que lo regalan” el mejor mix precio de inmueble y financiación es el 2016, donde los tipos entran el 0% y el mercado de compra venta aún no ha repuntado.
En esta época una persona puede comprar pisos para alquilar financiado al 1% y subiendo el IPC, como la inflación precisamente en ese momento era inexistente, no hay problema al inquilino, el propietario tiene un piso más y todos contentos. Algún algarrobo llegó a comprar 4 a la vez engañando a la banca al calor de esta oportunidad ladrillera dorada, no salió bien, las ambiciones desmedidas no funcionan.
Si hemos dicho que el dinero no vale dinero en este periodo ¿Dónde entonces coloco mis ahorros? Pues el banco en esta época le diría que en un fondo de inversión de renta variable con riesgo 5 de 7, 50% Dow Jones Industrial 50% Euro Stoxx 50 con tan solo una comisión de gestión del 1,5% y una Beta muy baja, un Alfa muy alto, muy bien gestionado por nuestros profesionales gestores y el ladrillero español responderá a la deshonesta propuesta comprando un piso.
Y llegamos al momento actual 2021- 2026, que podemos definir como fase no hay techos y donde están mis derechos. En esta fase se complica la cosa por el ruido mediático, pero si hemos comprendido las consecuencias de las anteriores ya podemos centrar el tiro. ¿Qué características tenemos aquí? ¿Y como influyen las anteriores etapas?
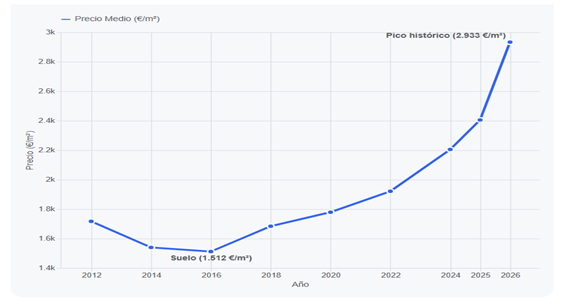
En esta fase vemos un aumento de los precios extraordinario y un cambio en la pendiente de la curva desde el año 2022. Fíjense como cambia.
Características de la fase “no hay techos”
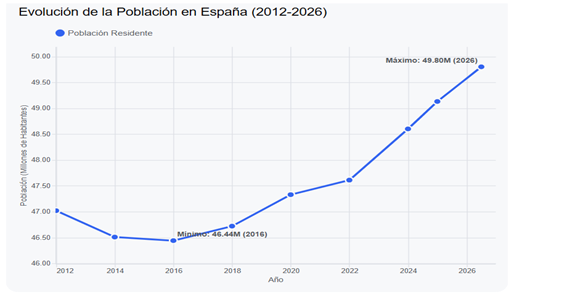
1 . Incremento de población. 3,36 millones de personas de crecimiento en 10 años, récord histórico en 49,8 millones de habitantes en el país. De los cuales desde el 2012 el incremento población nacida en el extranjero es de 4,9 millones. Huelga decir las personas viven en pisos. Fíjense que la curva de precios sorprendentemente cambia a la vez que el incremento de población.
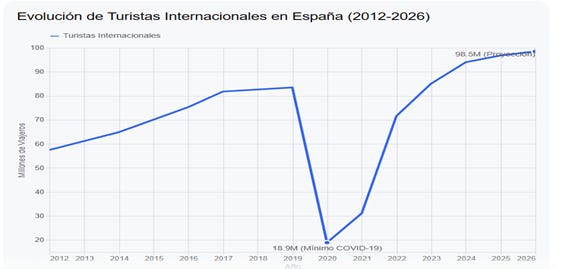
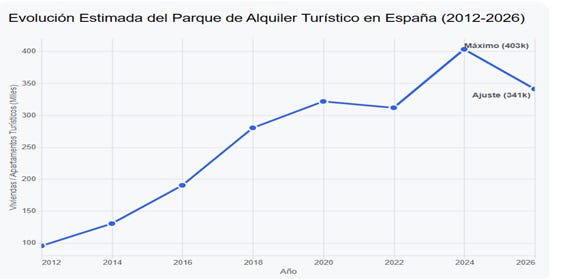
2. Turistas y pisos turísticos, 15 millones de turistas internacionales más respecto al 2019, que se alojan en nuestro país. Bien en hoteles por supuesto, bien en pisos turísticos o campings. En el año 2014 había 130.000 pisos turísticos una década después 400.000 pisos. La bajada corresponde al registro único de arrendamientos y normas restrictivas de los ayuntamientos tras la alarma social, no obstante, aquí no salimos de pobres porque hablamos del 1,28% del parque total. Pero fíjense en el auge desde el 2022 al 2024 y crúcenlo con la evolución en turistas.
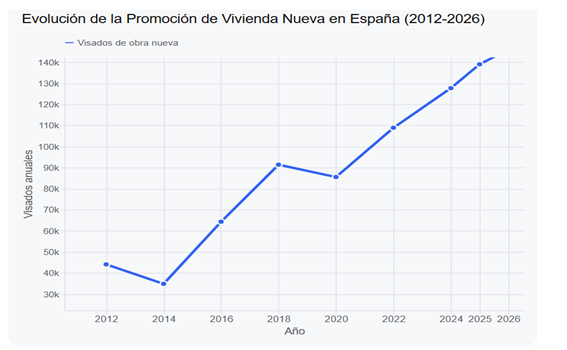
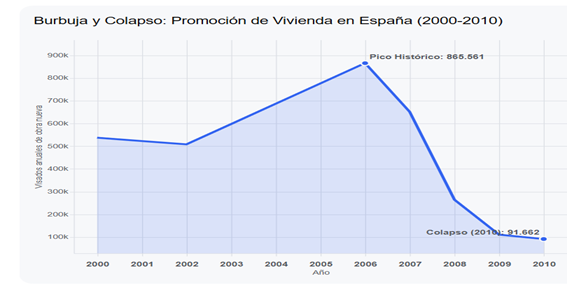
3. Promoción escasa. A la vez que vemos un incremento sustancial de promoción hasta las 140.000 viviendas anuales hay un déficit estructural acumulado de los años Resacón y de “compra que lo regalan” porque el incremento poblacional anual demanda 250.000 pisos anuales. Para que podamos comparar en el año 2001 con menos población entregábamos 500.000 viviendas y el año 2006 que es el pico 865.000. Es decir, estamos muy alejados de las cifras de entrega que abastecen nuestro volumen actual y de crecimiento poblacional. Aunque la tendencia es creciente en promoción sigue generando déficit de estructura en esta fase de no hay techos.
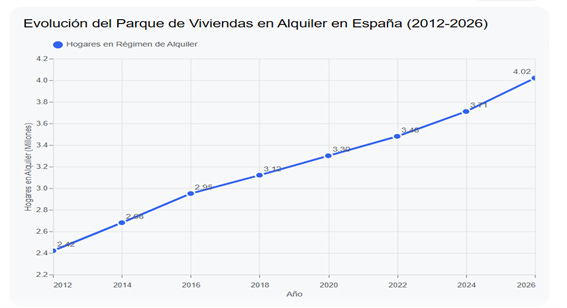
Sin embargo, el país ha puesto 1,5 Millones de viviendas más en alquiler de las cuales como hemos visto tan solo 300.000 son de VT.
Finalmente en el apartado 3 de promoción escasa, nos vemos obligados a acordarnos de que las promotoras tienen falta de capacidad operativa como hemos visto anteriormente porque ni son muchas, ni tienen fortaleza. Así es que si debiera haber más y fuertes nos vemos obligados a recordar que el sector cuenta con restricciones bancarias de calado, Tanto es así que la banca no financia suelos porque su valor puede ser 0 euros y el Banco de España obliga a provisionar de hacerlo hasta el 45% de la financiación así es que privados como fondos de inversión o asociaciones de patrimonialistas actualmente están cubriendo esta fase del crédito en ocasiones al 10% encareciendo la promoción. Si a ello le unimos que la TIR de las promociones que es por naturaleza decreciente en tiempo de desarrollo frente a inversión, es decir no es lo mismo ganar un 20% en 2 años que en 4 años dado que en 2 es un 10% y en 4 años un 5%. El beneficio industrial en este sector se calcula con el 6% de media.
Las promotoras miran mucho su capacidad de ejecución, permisos incluidos que son un tema donde nadie ha puesto el foco. El otro tema donde tampoco se hace hincapié es en los impuestos y tasas que al ser porcentuales alrededor del 7% en ocupación por estar y ejecutar unido al AJD más importantes costes notariales y registrales en total pueden llegar al 20% de la promoción.
4. La distribución de los ladrilleros. El 96% de los tenedores son particulares (ya hemos visto que está en el ADN del país) el 4% empresas. El parque total es de 26 millones de viviendas, dentro del 96 % particulares el 83,5 % tiene una vivienda, el 17% restante tiene 2 o más inmuebles. Dentro del millón de viviendas que supone el porcentaje de empresas existe concentración del 52% que tiene el 5%, es decir 500.000 viviendas es el dato que representa la concentración, 1,9% del total del stock actual. En particulares 2,9% de ellos mantiene 3 viviendas o más. Es decir 754.000 viviendas. Así es que 1.254.000 viviendas un 4,8% pertenece al grupo de los que podemos hablar que gestionan inmuebles. Lo cual no es excesivo ni adultera un mercado.
El porcentaje de propietarios ha caído del 79% al 63% y a la vez el número de caseros ha aumentado del 3,4% al 9,8%. Si estos datos los cruzamos con el incremento poblacional y el incremento de pisos en alquiler ya podríamos haber intuido la tendencia.
En este punto si profundizamos las herencias de pisos son la clave, así como la época de “compra si puedes”, aquellos con renta no necesitan desprenderse de pisos y menos en mercado alcista y escasez y aquellos sin renta no pueden acceder por el mercado alcista. Este es el efecto.
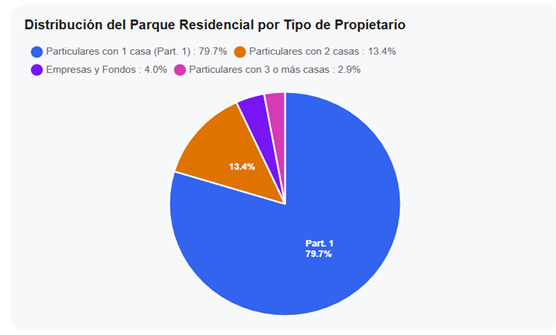
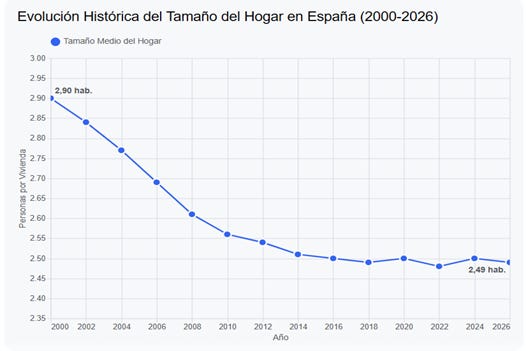
A tenor de los datos expuestos la distribución como tal no parece el problema sino la escasez. La escasez se agrava cada año con el déficit habitacional y el precio vendrá determinado por la demanda creciente motivada por el aumento poblacional, el precio se ralentizará a medida que la demanda no pueda absorberlo, pero el número de inmuebles acordes a la población seguirá siendo escaso mientras no haya suficientes bienes en el mercado. Un pequeño efecto que no ayuda es la distribución familiar por piso que es decreciente de 2,90 personas por piso en el año 2000 a 2,49 personas actualmente. Lo cual indica que la necesidad de mercado no es de pisos de gran tamaño, aunque si de más pisos en estructura.
Las conclusiones las sacan ustedes, en economía solemos distinguir entre medidas restrictivas y expansivas, a tenor de la evolución y tras la pequeña luz que se puede a ver aportado ¿Cuál cree que es la política económica necesaria? Y recuerden cada medida de hoy tendrá su lodo en futuro sino la corrigen después al escenario.
Decirles que las líneas escritas son solo mías que actualmente no se lleva.
Athos.
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.