

Cuando unos padres o abuelos deciden empezar a guardar dinero para el futuro de un niño, la primera reacción suele ser acudir al banco de toda la vida a preguntar por una “cuenta infantil”. En los últimos años, con la subida de los tipos de interés, las cuentas remuneradas para niños han ganado terreno prometiendo un pequeño rendimiento por el efectivo.
Sin embargo, cuando el horizonte temporal es de 10, 15 o 18 años (hasta que el menor alcance la mayoría de edad), surge la gran duda financiera: ¿Conviene conformarse con una cuenta remunerada o es mejor optar por un fondo de inversión para niños?
Analizamos las diferencias en rentabilidad neta, seguridad, fiscalidad y liquidez para determinar qué vehículo conviene elegir según cada objetivo.
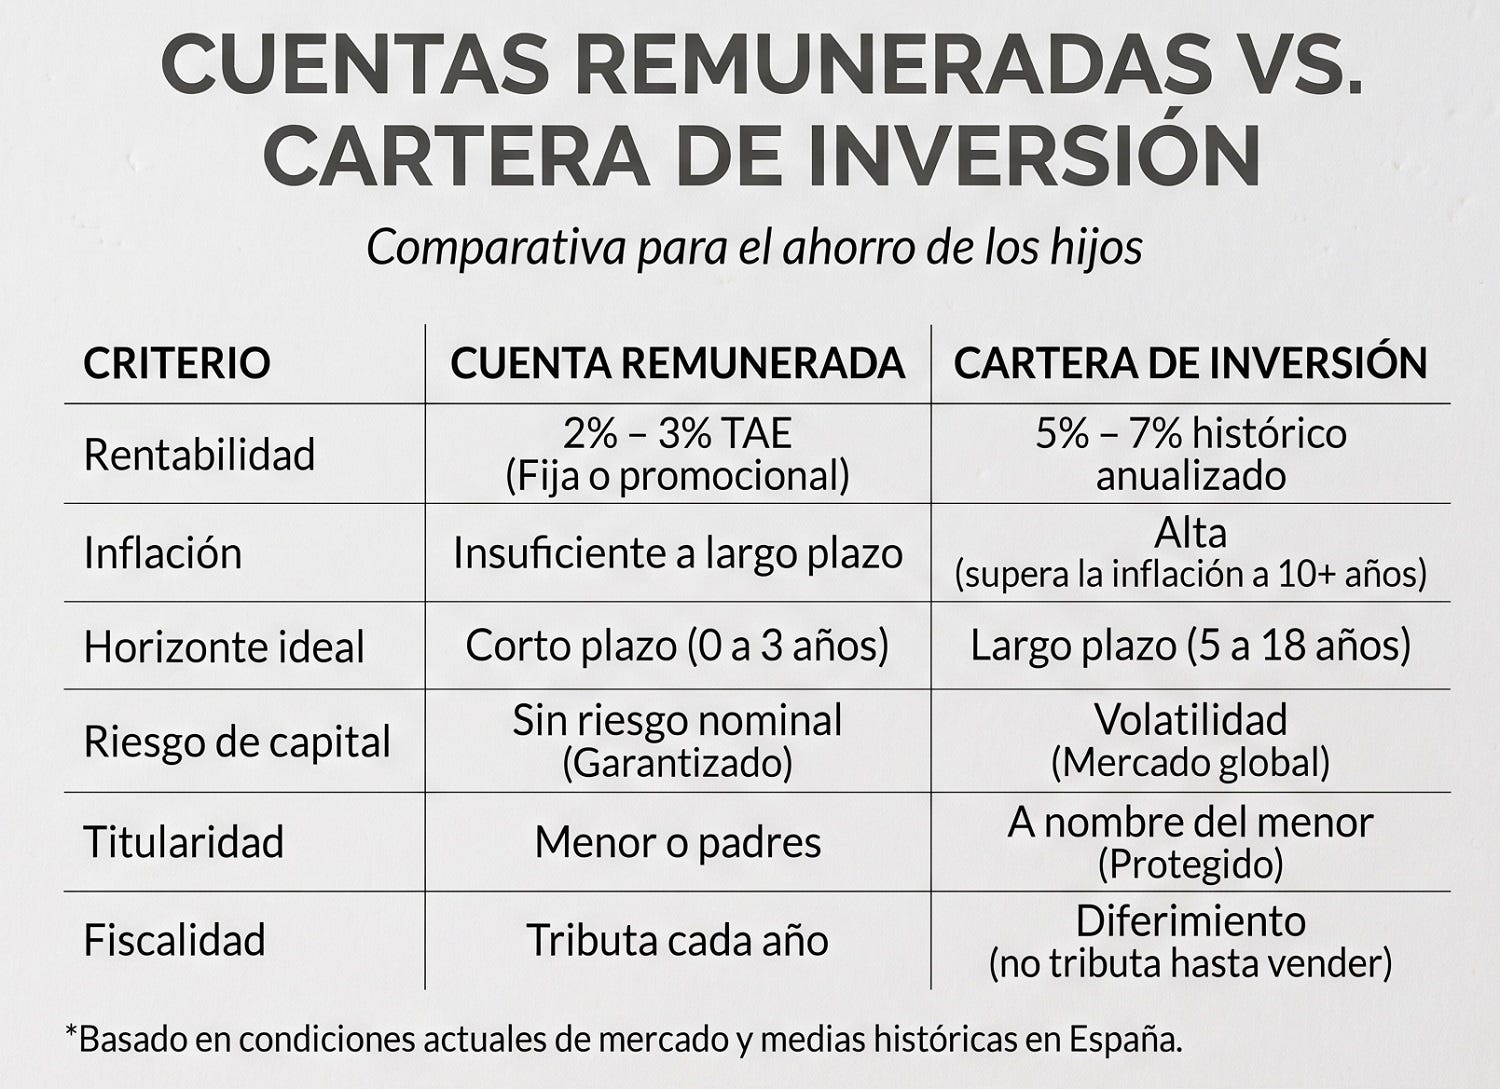
Tabla Comparativa: Cuentas Remuneradas vs. Cartera de Inversión
1. Cuentas Remuneradas para Niños: Ventajas y Limitaciones
Las cuentas remuneradas infantiles son productos bancarios tradicionales que ofrecen un tipo de interés fijo sobre el saldo depositado o a veces, ni tan siquiera tienen remuneración alguna. Simplemente te dan un obsequio promocional.
Ventajas:
Seguridad absoluta: El capital está garantizado por el banco y cubierto por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 € por titular.
Liquidez inmediata: Permiten retirar el dinero en cualquier momento para imprevistos o compras a corto plazo (ropa, material escolar, campamentos).
Sencillez: No sufren oscilaciones de mercado ni volatilidad.I ngresas 10€ y siguen siendo 10€ dentro de 5 años.
El gran problema a largo plazo:
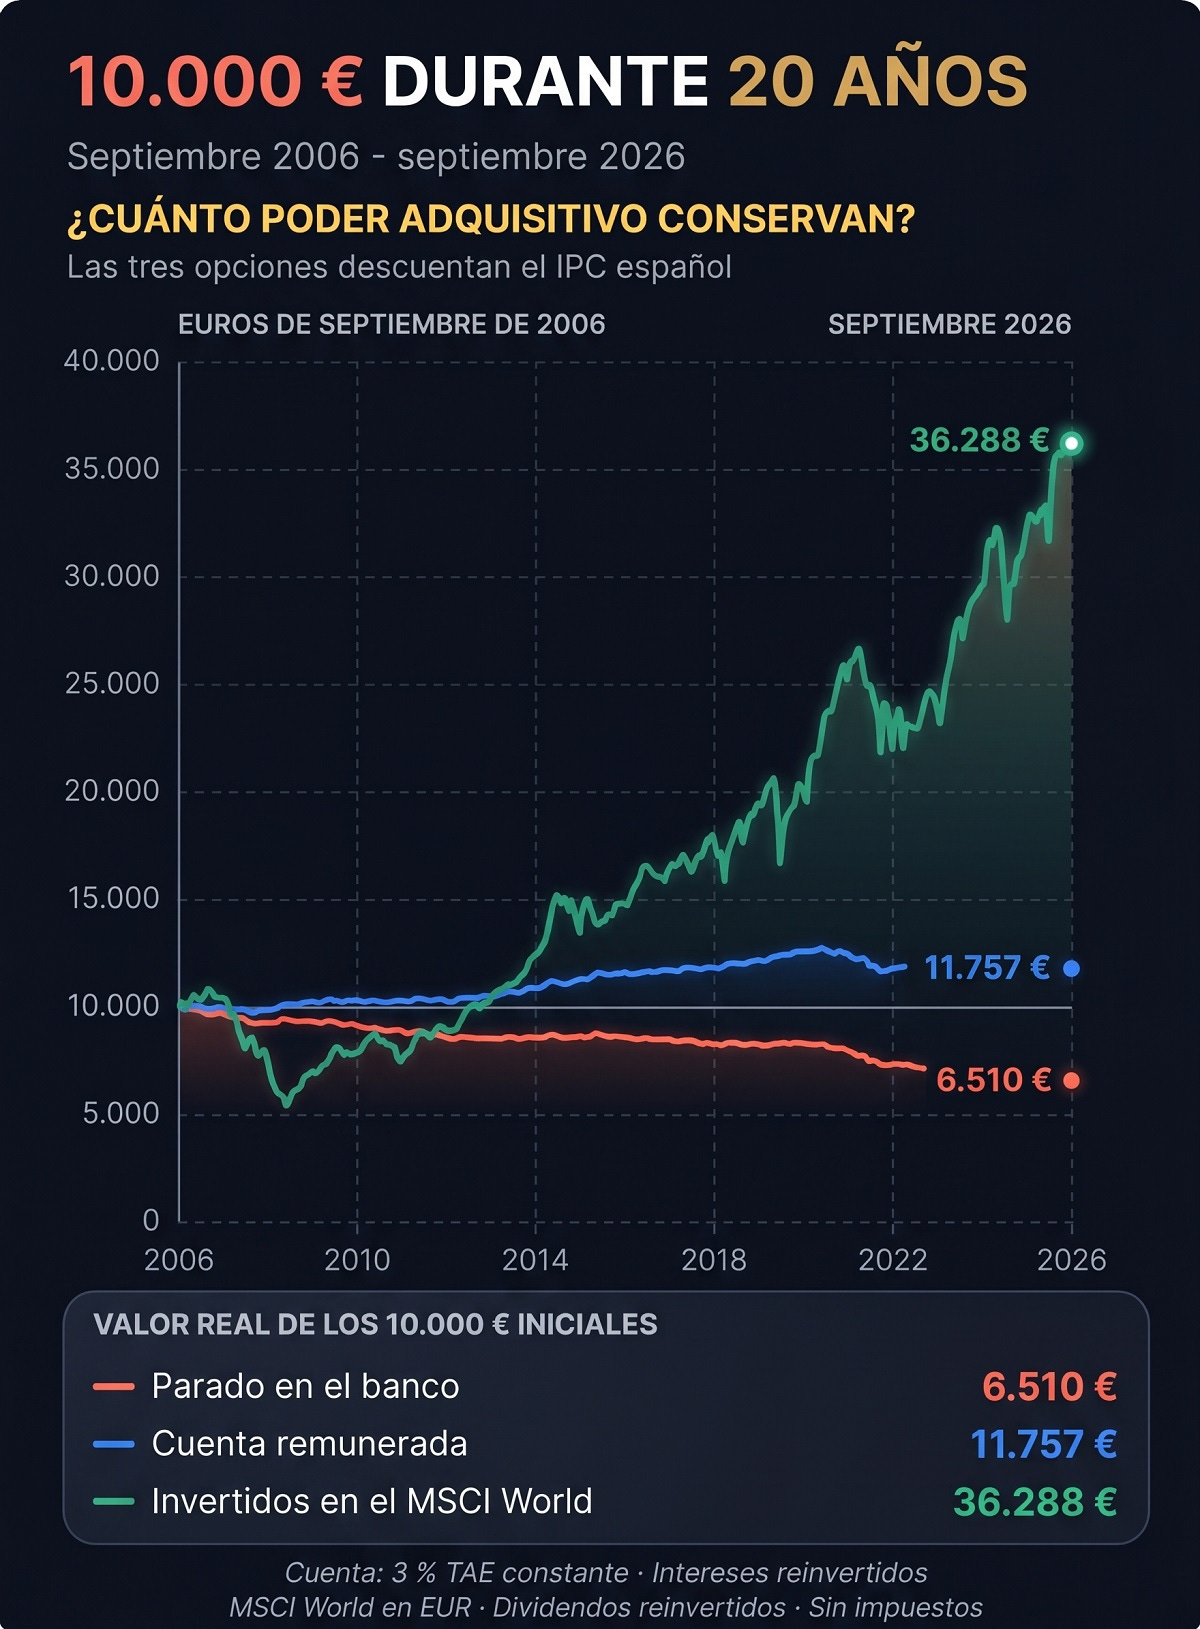
El tipo de interés de las cuentas remuneradas suele ser promocional o ajustarse a la baja con el tiempo. Aunque un 2% o 3% TAE pueda parecer atractivo hoy, no consigue batir ni empatar con el impacto acumulado de la inflación y el coste de vida durante 18 años. El dinero guardado no se pierde nominalmente, pero pierde capacidad de compra año tras año.
2. Cuentas de Inversión para Niños: El motor del Interés Compuesto
Una cuenta de inversión infantil no guarda el dinero en efectivo, sino que lo canaliza hacia activos financieros globales (como fondos indexados a miles de empresas de todo el mundo).
Ventajas:
Rentabilidad real: Históricamente, la renta variable global indexada ha generado rendimientos medios netos del 6% al 7% anual, multiplicando exponencialmente el capital mediante el interés compuesto.
Diferimiento fiscal: A diferencia de la cuenta remunerada (donde nuestra querida amiga y socia inseparable, la Hacienda pública, cobra impuestos sobre los intereses abonados cada mes o año), en los fondos de inversión no se pagan impuestos mientras el capital permanezca invertido. Lo que potencia la capitalización compuesta.
Protección del patrimonio del menor: La titularidad de los fondos queda legalmente a nombre del hijo, quedando inembargable frente a posibles deudas de los padres. Estando el dinero invertido, el ahorro de los niños queda fuera del balance de los bancos.
El peaje a pagar:
A corto plazo existe volatilidad. Habrá años en los que el mercado baje un 10% y otros en los que suba un 15%. Sin embargo, en plazos superiores a los 10 años, la probabilidad histórica de obtener pérdidas en una cartera global diversificada es prácticamente nula. Por lo que compensa estar expuesto a activos de riesgo.
Mi consejo personal:
La clave, y lo que yo aconsejo, es empezar cuanto antes. Nada más nacer, coge el certificado de nacimiento, solicita un NIF a Hacienda (No hace falta hacer el DNI todavía) y abre la cuenta de inversión. Así le das mucho tiempo para que los ahorros compongan con el interés a largo plazo.
Va a ser una contribución a su futuro, pero también para su educación financiera. Para cuando cumpla 18 años y entienda de qué va esto de la inversión, podrá comprobar que funciona y que ha multiplicado por tres su capital. A pesar de que seguramente por el camino habrá habido caídas importantes (por las que no habrá sufrido), de las que luego se ha recuperado.
A nivel de educación financiera, no hay nada más potente y efectivo. Estará muy por delante de todos los de su generación.
3. La opción recomendada para el largo plazo: Cuenta de Menores en Indexa Capital
Para los padres que buscan rentabilizar el patrimonio de sus hijos a largo plazo sin complicarse con la selección manual de fondos, Indexa Capital ofrece una de las soluciones más eficientes del mercado español.
Características clave:
Acceso desde importes reducidos: Es posible abrir la cartera de gestión delegada de fondos indexados para menores, desde 1.000 € para nuevos usuarios (o desde tan solo 500 € si los padres ya son clientes de Indexa).
Diversificación global: Invierte automáticamente en una selección de fondos indexados de firmas líderes (como Vanguard o BlackRock) con comisiones totales mínimas (~0,52% anual).
Aportaciones automatizadas: Permite programar transferencias periódicas mensuales o recibir aportaciones directas de familiares y abuelos para cumpleaños o fechas señaladas. En cuanto en la cuenta de efectivo haya más de 100€, se invierte automáticamente.
Seguridad jurídica: El menor es el titular exclusivo de la cuenta, custodiada en entidades independientes (Cecabank o Inversis) bajo la supervisión de la CNMV y la protección del FOGAIN.
Ventajas de Indexa frente otras alternativas
Podrías invertir en un puñado de acciones, a ver si aciertas con la próxima Nvidia o Google. Pero lo más probable es que te equivoques. Mejor comprar el pajar entero, que buscar la aguja.
Se te podría ocurrir poner el dinero para tus hijos en un plan de inversión en Trade Republic. Pero la ventaja del diferimiento fiscal de los fondos de inversión, supera notablemente a los ETFs y facilita el rebalanceo de la cartera de inversión de forma mucho más sencilla.
Indexa Capital, además de ser pionera en España implantando un servicio de gestión discrecional de carteras de fondos indexados, es el líder independiente de grupo bancario con mucha diferencia sobre sus competidores. Es una empresa rentable y cotizada en bolsa, que se ha ganado la confianza de sus clientes a base de transparencia en todo lo que hace. Por eso también, y porque funciona, es la opción más recomendada.
🎁 Promoción exclusiva de bienvenida
Si abres la cuenta de tu hijo a través de mi enlace de invitación-descuento a Indexa Capital, dispondrá de 15.000 € gestionados completamente gratis sin comisión de gestión durante el primer año. Una ventaja directa para arrancar su plan de ahorro sin costes iniciales.
4. La Estrategia Combinada: El esquema ideal
Yo creo que no es obligatorio elegir una sola opción. Hay puntos intermedios. La estrategia financiera más equilibrada para una familia consiste en dividir el ahorro del niño en dos capas:
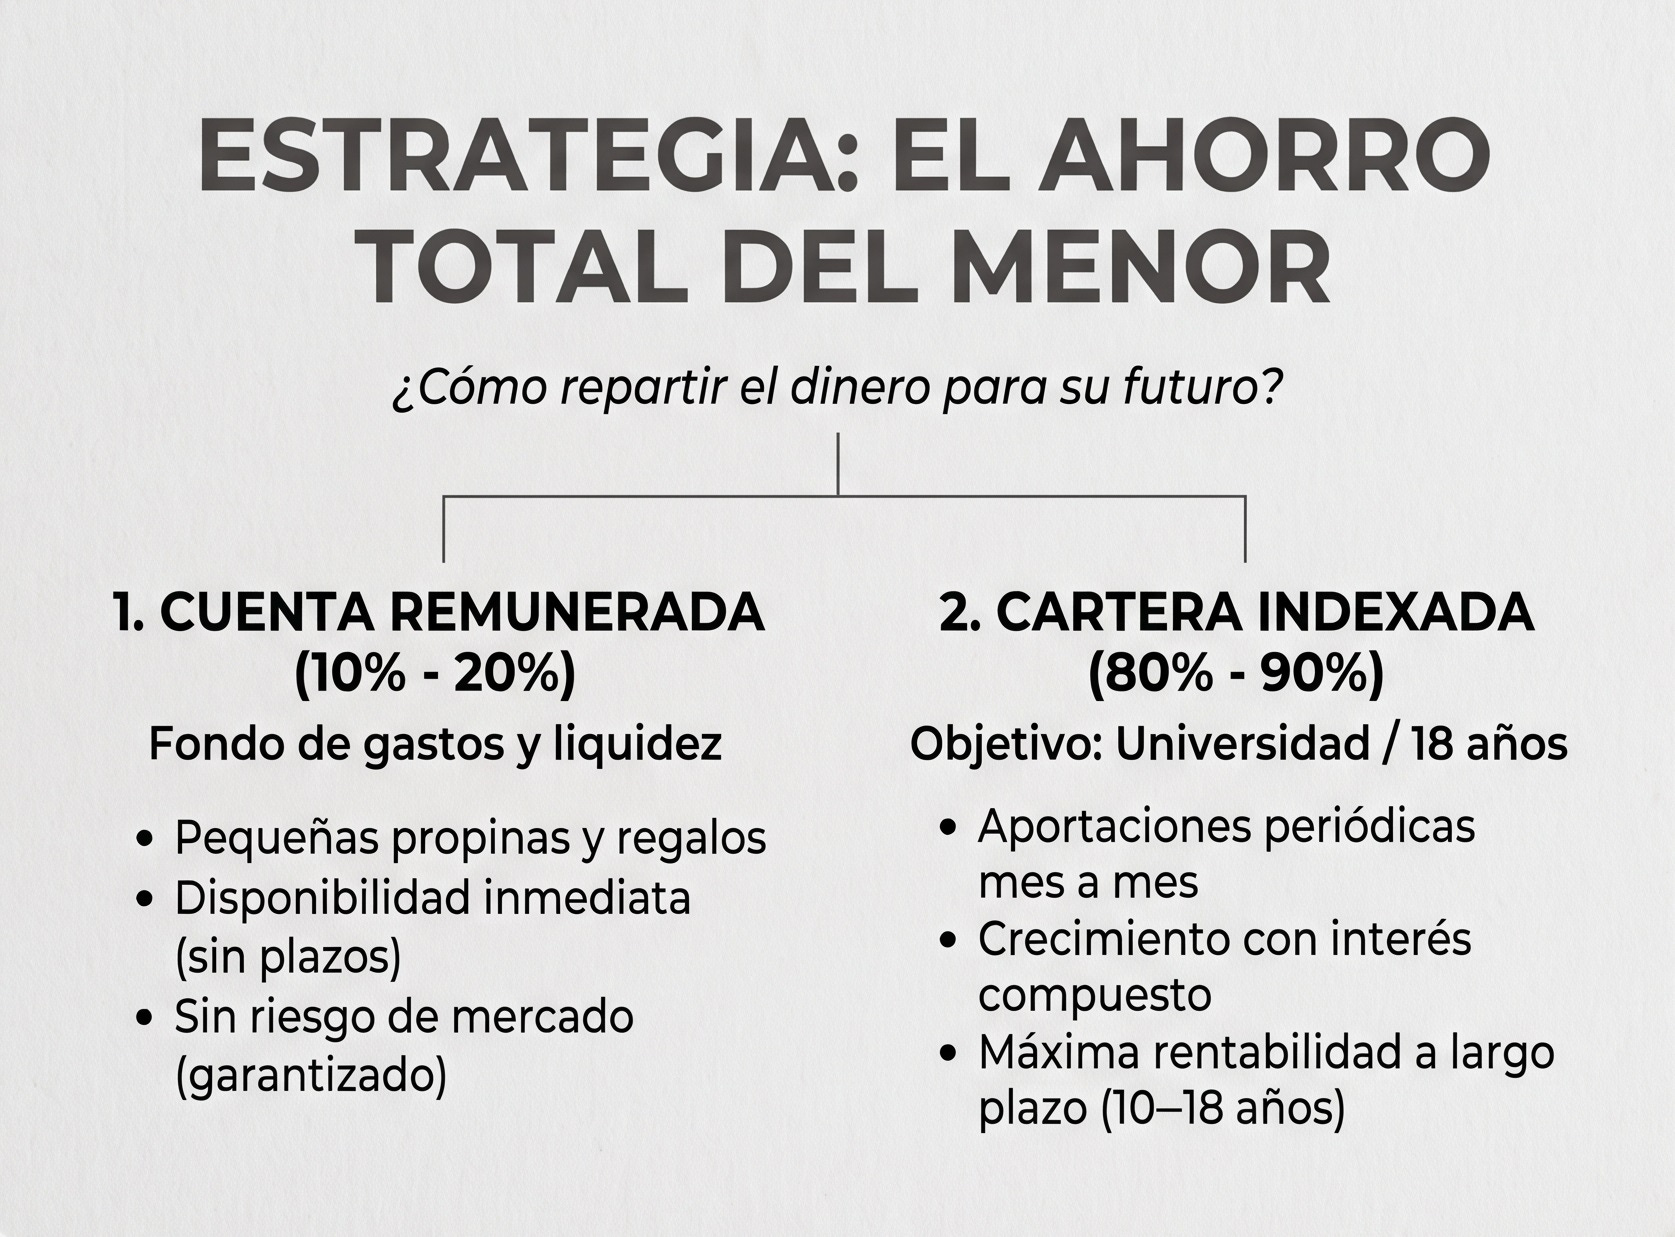
Conclusión: ¿Cuál elegir?
Si el dinero se va a utilizar en los próximos 1 a 3 años (comprar una bicicleta, pagar la ortodoncia o un viaje), la cuenta remunerada es la opción adecuada por su liquidez y ausencia de volatilidad.
Sin embargo, si el objetivo es construir un colchón financiero para cuando el hijo cumpla 18 años (estudios universitarios, máster o entrada de una vivienda), la cartera de inversión indexada es netamente superior. La diferencia entre acumular efectivo al 2% o hacer crecer el capital al 7% neto puede suponer más de 20.000 € de diferencia en el patrimonio final del menor hasta la mayoría de edad.
Preguntas Frecuentes (FAQs)
Y si al cumplir los 18 años mi hijo decide gastarse todo el dinero acumulado?
Es el temor más habitual entre los padres. Sin embargo, la experiencia práctica y la evidencia de plataformas como Indexa Capital demuestran todo lo contrario: la inmensa mayoría de los jóvenes mantienen la cartera invertida y empiezan a realizar sus propias aportaciones al alcanzar la mayoría de edad.
Esto sucede por tres razones fundamentales:
Inclusión progresiva desde la adolescencia: En cuanto el menor tiene su propio teléfono móvil y correo electrónico, los padres pueden solicitar para él claves de acceso a nivel de consulta. El adolescente puede ver evolucionar su patrimonio sin capacidad de operar o retirar fondos.
Educación financiera integrada: El menor empieza a recibir los correos de formación y educación financiera de la plataforma. Aprende de forma práctica conceptos como el interés compuesto, la inflación, la volatilidad y la visión a largo plazo.
El poder de la costumbre: Cuando un joven llega a los 18 años viendo que un capital ha crecido con el esfuerzo de su familia, no lo percibe como “dinero caído del cielo para quemar”, sino como su propio colchón de libertad financiera. El hábito de ver crecer el dinero genera responsabilidad de preservarlo.
¿Qué pasa con tu dinero si Indexa Capital quiebra? Toda la verdad sobre su seguridad

Invertir a largo plazo es una de las mejores decisiones que puedes tomar por tu salud financiera. Y si has investigado un poco, sabrás que la gestión indexada automatizada (muchas veces a través de roboadvisors) es la opción favorita de miles de ahorradores por sus bajas comisiones, su diversificación y la paz mental de delegar.
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.
Excelente post.
Como siempre comento ,estas cuestiones se tendrían que explicar cuando los padres van o al pediatra o cuando empiezan a escolarizar a sus hijos o les llevan a guarderías.
El problema de España es la falta de cultura financiera.Cuanto más ignorante, financieramente hablando , es una persona más manejable es.
Un saludo desde Bilbao.
Gracias por tus posts !!