

Mirar la app de tu bróker o de tu plataforma de inversión es gratis, pero lo que hace en tu cabeza te puede costar miles de euros a largo plazo.
Sé sincero contigo mismo por un segundo: ¿Cuántas veces has abierto la aplicación de tus inversiones esta semana?
No hace falta que lo digas en voz alta. Solo piensa en el número y recuerda cómo te sentiste cada vez que viste los números en rojo.
¿No se supone que eres inversor a largo plazo? Entonces, ¿por qué consultas la situación de tus inversiones casi a diario?
A simple vista, entrar a mirar cómo va tu cartera parece un hábito inofensivo, incluso responsable. Al fin y al cabo, es tu dinero y quieres estar encima de él. Pero aquí viene la parte incómoda: mirar la pantalla no te cuesta dinero, pero lo que la pantalla le hace a tu cerebro —y las decisiones que tomas después— sí.
Yo suelo decir que dos personas pueden obtener la misma rentabilidad financiera, pero una rentabilidad emocional muy diferente, dependiendo de lo que se haya estado encima de la evolución de dicha inversión.
Si inviertes a largo plazo y tienes la costumbre de revisar tus inversiones a diario, estás pagando un peaje emocional y financiero mucho más alto de lo que imaginas. Vamos a ver qué dicen las matemáticas y los estudios de psicología del comportamiento sobre este hábito y cómo puedes proteger tu patrimonio de ti mismo, mejorando sensiblemente la experiencia de invertir.
La trampa de mirar el mercado a diario
Cuando inviertes en bolsa o en fondos con gran exposición a renta variable, el resultado real de tu cartera es exactamente el mismo lo mires o no. Sin embargo, tu experiencia emocional cambia por completo dependiendo de cada cuánto abres la aplicación para comprobar el estado o ver que impacto ha tenido inversiones un evento negativo que has visto en las noticias.
Si tomas como referencia una cartera global de renta variable con una rentabilidad esperada del 8% anual y una volatilidad del 16%, las probabilidades de encontrarte con pérdidas funcionan así:
Si miras cada día: Tienes un 48,7% de probabilidades de ver tu cartera en negativo. En un año bursátil normal de 252 sesiones, eso equivale a tragarte casi la mitad del año viendo números en rojo.
Si miras cada mes: La probabilidad de ver pérdidas baja al 44,3%.
Si miras cada trimestre: Cae al 40,1%.
Si miras una vez al año: Se reduce al 30,9%.
Si miras cada 5 o 10 años: La probabilidad de ver números rojos se desploma al 13,2% y al 5,7% respectivamente.
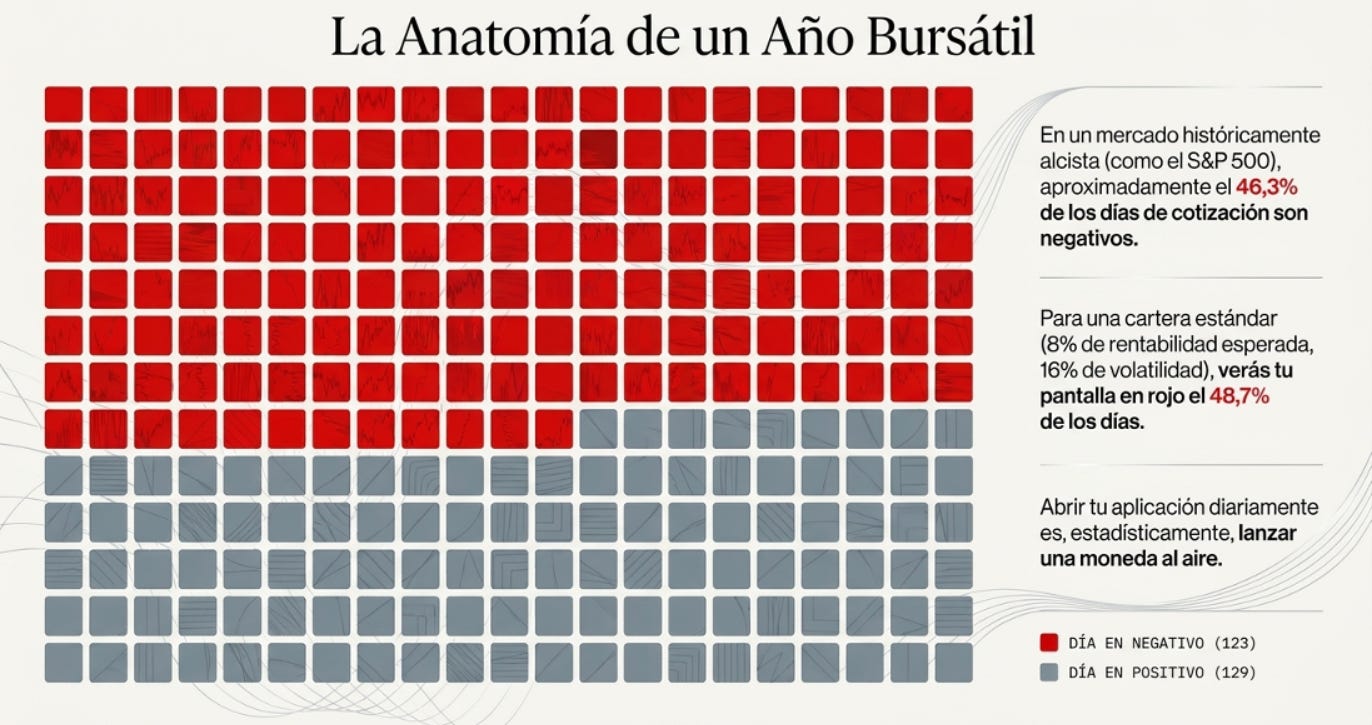
Los datos históricos del S&P 500 entre 1951 y 2025 confirman esta misma realidad: en el día a día, el mercado cierra en negativo el 46,3% de las veces. Lo que es extrapolable a la gran mayoría de mercados. Es prácticamente como lanzar una moneda al aire. Si entras todos los días, te vas a llevar un disgusto casi una de cada dos veces, incluso en años en los que la bolsa acaba subiendo con fuerza. A corto plazo domina el azar. Es absurdo agobiarse con eso.
Por qué tu cerebro te sabotea: la aversión a la pérdida miope
El problema de ver tantos días en rojo no es solo el mal rato que pasas —que según Nassim Taleb genera un estrés crónico que afecta incluso a nuestra biología—, sino cómo distorsiona tu percepción del riesgo.
Los psicólogos Daniel Kahneman y Amos Tversky demostraron un sesgo fundamental de nuestra mente llamado aversión a la pérdida: el dolor de perder dinero nos afecta aproximadamente el doble que la alegría de ganar exactamente la misma cantidad.
Años más tarde, los economistas Shlomo Benartzi y Richard Thaler llevaron esto un paso más allá y acuñaron el término aversión a la pérdida miope (myopic loss aversion). Descubrieron que cuando un inversor revisa sus resultados con demasiada frecuencia, confunde el ruido diario con información relevante. Como resultado, aunque su objetivo sea la jubilación dentro de 20 años, empieza a comportarse como si su horizonte temporal fuera de apenas un año.
En un famoso experimento en la Universidad de Tilburg, Uri Gneezy y Jan Potters hicieron jugar a dos grupos de estudiantes a una lotería con probabilidades favorables. Un grupo veía el resultado tras cada ronda; el otro solo veía el resultado acumulado cada tres rondas. El grupo que miraba menos veces asumió más riesgo lógico (invirtió el 67% de su capital frente al 50% del primer grupo) y terminó ganando un 17% más de dinero, jugando exactamente al mismo juego.
Ni siquiera los profesionales se libran
Podrías pensar que esto solo les pasa a los inversores novatos, pero los datos dicen justo lo contrario.
En un estudio publicado en The Journal of Finance, Michael Haigh y John List replicaron este experimento con traders profesionales de futuros y opciones del Chicago Board of Trade (CBOT). Descubrieron que, lejos de ser inmunes por su experiencia, los profesionales sufrían la aversión a la pérdida miope incluso en mayor grado que los estudiantes universitarios cuando recibían información con demasiada frecuencia. Mirar la pantalla en tiempo real nos vuelve a todos más miedosos y reactivos.
Además, estudios de campo con datos reales de corretaje (como el de Iqbal, Islam, List y Nguyen) confirman que los inversores con mayor aversión a la pérdida miope mantienen carteras más pequeñas, asumen menos riesgo óptimo y reaccionan de forma exagerada a los movimientos de corto plazo.
¿Te vas quedando con la idea a la que quiero llegar?
El síndrome del portero de fútbol: por qué acabas tocando lo que no debes
Una vez que la pantalla en rojo te ha generado ansiedad, entra en juego un segundo enemigo: el sesgo de acción (action bias).
En 2007, el investigador Michael Bar-Eli y su equipo analizaron 286 lanzamientos de penalti en las mejores ligas y campeonatos de fútbol del mundo. Descubrieron algo fascinante: estadísticamente, la estrategia óptima para un portero es quedarse quieto en el centro de la portería (donde tiene un 33,3% de probabilidades de parar el balón, frente al 14,2% si se tira a la izquierda o el 12,6% a la derecha).
Sin embargo, los porteros se lanzaban a un lado el 93,7% de las veces. ¿Por qué? Porque si se lanzan y les marcan gol, sienten (y la afición siente) que “hicieron algo” para evitarlo. Si se quedan quietos en el centro y el balón entra, la sensación de culpa y pasividad es insoportable.
Al invertir te pasa exactamente lo mismo. Cuando ves caer tu cartera tres días seguidos, quedarte quieto y no hacer nada parece una negligencia. Sientes la urgencia física de “hacer algo” para recuperar el control: vender un fondo que cae, ir corriendo a hablar con el del banco, cambiar de estrategia o pasarte a liquidez hasta que “aclare el panorama” y luego ya veremos. No sé la de veces que habré escuchado esta última frase.
El peor Enemigo de tu cartera no es el Mercado, es tu Mente: Errores y frases peligrosas en las caídas

Ver los números en rojo duele. No es una metáfora; la neurociencia ha demostrado que perder dinero activa las mismas zonas cerebrales que el dolor físico. Por eso, cuando los mercados financieros corrigen, muchos inversores “poco experimentados” entran en un estado de pánico que los empuja a tomar decisiones desastrosas.
El coste real en tu bolsillo
Cuando llevas esa necesidad de actuar al mundo real, la factura se vuelve muy tangible:
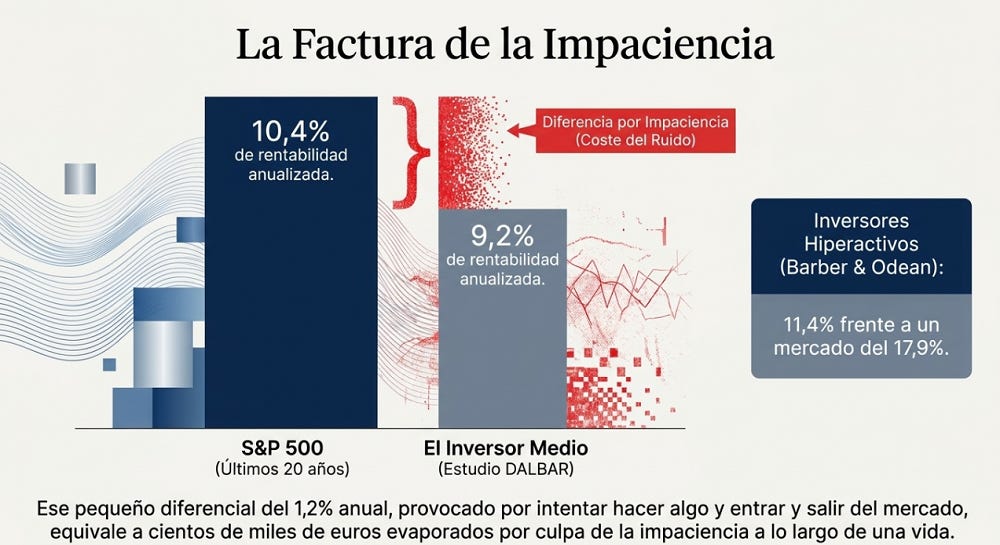
La brecha de rentabilidad: Según los informes anuales QAIB de DALBAR, durante las últimas dos décadas el inversor medio en fondos de renta variable ha obtenido un 1,2% menos de rentabilidad anual que los propios fondos en los que invierte. En años especialmente volátiles, como 2024 o 2022, esa brecha llegó a ser del 8,5% frente al S&P 500. ¿El motivo? Entrar y salir a destiempo, vendiendo en pánico cuando todo cae y comprando cuando ya ha subido.
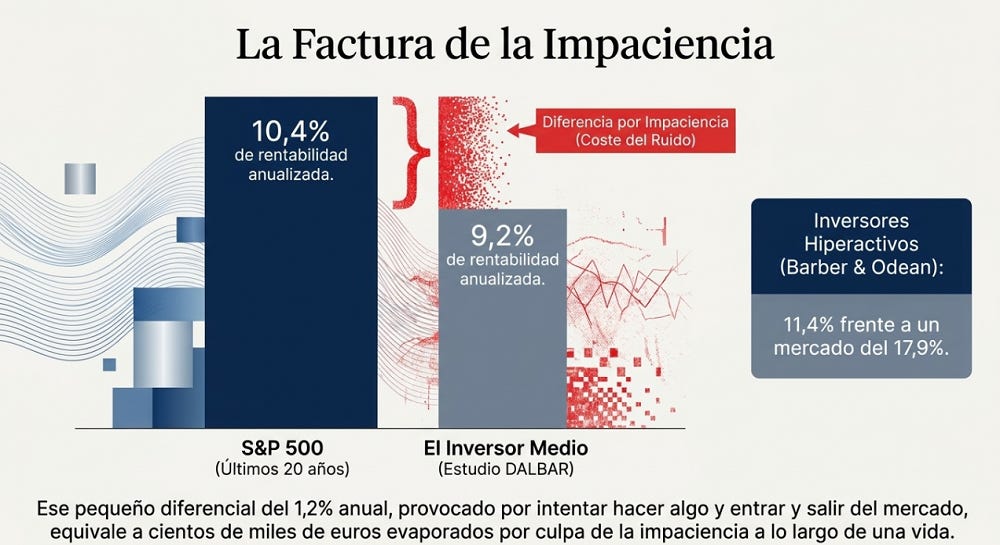
El castigo por operar demasiado: Los economistas Brad Barber y Terrance Odean analizaron más de 66.000 cuentas de inversores particulares y demostraron que el 20% que más operaba obtenía un rendimiento neto un 5,5% anual inferior al del mercado (y más de un 10% inferior al ajustar por riesgo). Entre comisiones, horquillas de compraventa e impuestos por aflorar plusvalías antes de tiempo, el exceso de actividad destruye el interés compuesto de una manera que ni te imaginas.
El efecto del tamaño de tu cartera: Como señala el analista Ben Carlson, cuanto mayor es tu patrimonio invertido, menos a menudo deberías mirarlo. Una caída diaria del 2% en una cartera de 5.000 euros son 100 euros; en una cartera de 250.000 euros son 5.000 euros en una sola tarde. Aunque en porcentaje sea exactamente el mismo ruido, el impacto psicológico de ver desaparecer miles de euros en un día multiplica el riesgo de cometer un error grave. Ojito con esto.
4 pasos prácticos para dejar de mirar (y ganar tranquilidad)
Como decía Warren Buffett —que ni siquiera tiene un ordenador en su mesa de trabajo—, invertir sería mucho más inteligente si las acciones cotizaran solo una vez al año. No hace falta llegar a ese extremo (para eso ya está el capital riesgo jeje), pero sí diseñar un entorno que te proteja de tus propios impulsos:
Pasa al punto dulce trimestral: Si miras tu cartera a diario, no intentes pasar de golpe a mirarla una vez al año; baja un escalón. Pasa a mirarla una vez al mes y, de ahí, a una vez al trimestre. Revisar cada trimestre es suficiente para sentirte conectado con tu plan y reduce drásticamente las probabilidades de ver números rojos.
Automatiza tus aportaciones: Programa transferencias e inversiones periódicas cada mes. Si el sistema funciona en piloto automático, no tendrás que decidir si inviertes o no justo el día en que los titulares anuncian el fin del mundo.
Añade fricción digital: Ponle las cosas difíciles a tu impulso. Saca la app de tu bróker o plataforma de inversión de la pantalla principal del móvil (o desinstálala y entra solo desde el ordenador) y apaga todas las notificaciones de alertas de precios. Intenta tener tus inversiones en un proveedor distinto al del banco que usas para tu día a día y así evitar verlo “sin querer”.
Aplica la regla del portero: Recuerda que, en la inversión indexada y a largo plazo, quedarse quieto en el centro de la portería es la jugada matemáticamente ganadora. Si algún día sientes la urgencia de vender porque el mercado cae, oblígate a esperar 48 horas antes de tocar ningún botón.
Al final, invertir con éxito no consiste en ser el más listo ni en reaccionar más rápido a las noticias. Consiste en aguantar el plan el mayor tiempo posible. Cuantas menos pantallas en rojo veas, menos oportunidades le darás a tu mente para sabotearte. Sufrirás menos y tu experiencia con las inversiones será más positiva. Cierra la aplicación, sal a dar un paseo y deja que el tiempo haga su trabajo.
¿Y tú? ¿Has caído alguna vez en la tentación de “tirarte a un lado” como el portero de fútbol por mirar la pantalla más de la cuenta? Te leo en los comentarios.
También te puede interesar:
¿Por qué las mujeres son mejores inversoras pero invierten menos? La paradoja de la brecha financiera

Los datos de la industria financiera revelan una paradoja fascinante: cuando las mujeres invierten, sistemáticamente obtienen mejores rentabilidades que los hombres. Estudios de gigantes como Fidelity Investments indican que las carteras femeninas superan a las masculinas en una media de 40 puntos básicos anuales. Sin embargo, pese a esta demostrada efi…
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.