

Durante décadas, el sector financiero español funcionó bajo una regla no escrita: abrías tu primera cuenta corriente en la misma sucursal donde tus padres tenían la hipoteca, y te quedabas allí para toda la vida. Esa inercia parece que se ha roto en los últimos años. Hoy, el cliente menor de 40 años no tiene ningún apego emocional a las marcas históricas, rechaza frontalmente las comisiones de mantenimiento, ve como un atraso no poder acceder al universo cripto y exige que su dinero en efectivo genere rentabilidad.
En este nuevo escenario de fricción cero, los grandes vencedores son los neobancos como Revolut o Trade Republic y las plataformas de inversión digital como Myinvestor. Que estos sí, parecen haber dado con la tecla que conecta con la generación Z. Con procesos de alta digital sencillos y en muy pocos pasos, que consiguen una experiencia de usuario imbatible en el momento de la apertura de cuentas.
Todos estos nuevos competidores han dejado de ser una anécdota en el móvil para convertirse en los receptores de una fuga constante de saldos desde la banca tradicional hacia lo nuevo. Aunque los beneficios de los grades grupos bancarios no parecen resentirse a corto plazo por esta sangría constante, hay una preocupación latente en los despachos de los grandes directivos financieros sobre el futuro de las entidades.
Cifras de vértigo: El asalto de los neobancos
La velocidad a la que los nuevos actores están captando cuota de mercado en España explica el nerviosismo en las “torres altas” de la gran banca. Ya no compiten por el nicho de los más tecnológicos, sino por el usuario medio que busca eficiencia y rentabilidad. En la actualidad, la mitad de las nuevas cuentas que se abren en España, son en neobancos.
Revolut: El gigante británico ya ha superado la barrera de los 6 millones de clientes en España y aspira a alcanzar los 8 millones de cara a 2027. Su penetración es brutal en las nuevas generaciones: actualmente, uno de cada tres jóvenes españoles de entre 25 y 34 años ya tiene una cuenta activa en Revolut.
MyInvestor: El neobanco español acaba de rebasar el millón de clientes activos en 2026, consolidándose como líder en productos de ahorro e inversión. Con un perfil de cliente que mantiene un saldo medio cercano a los 19.000 euros, de los cuales 14.000€ están invertidos en fondos, acciones o ETFs. Esto demuestra que los usuarios ya no solo usan estas apps para gastos menores, sino para gestionar el grueso de su patrimonio.
Trade Republic: La plataforma alemana de ahorro e inversión también ha cruzado la marca de los 2 millones de clientes en el mercado español. La elección de Brad Pitt como embajador de la marca y la campaña publicitaria lanzada en mayo, han supuesto un auténtico revulsivo.
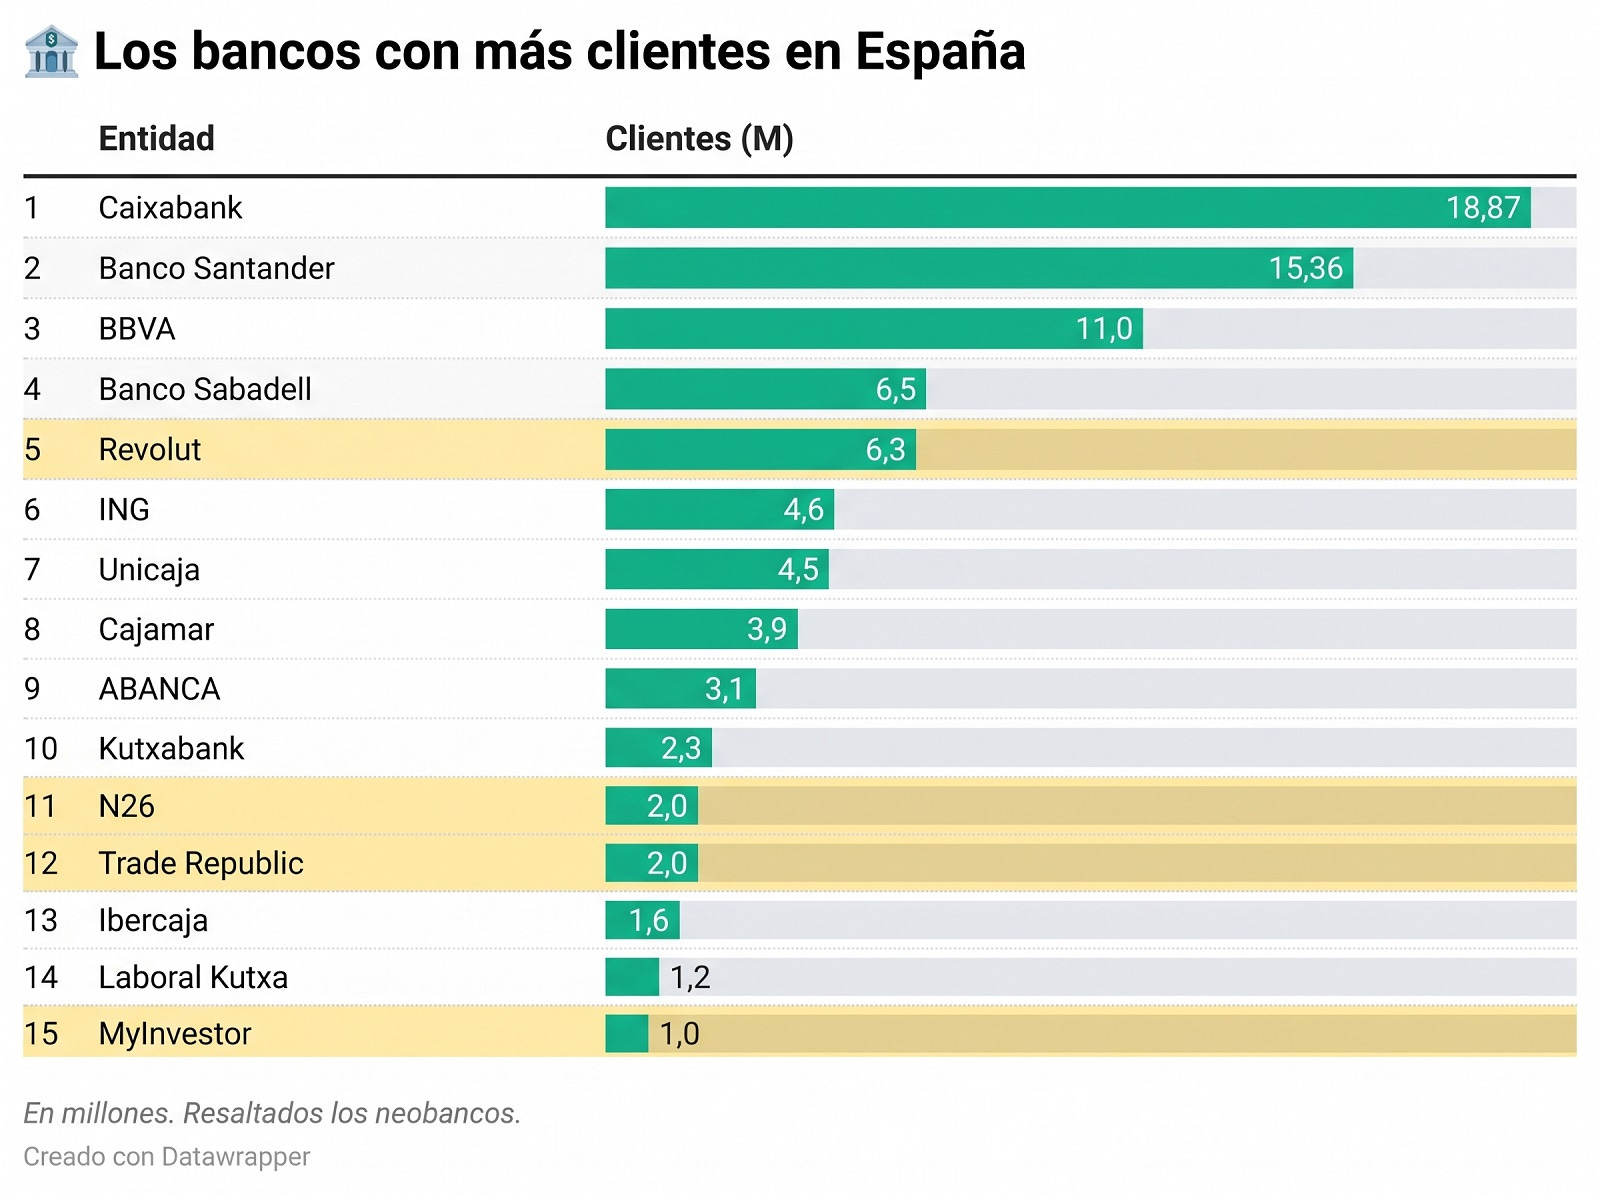
Una cosa es cierta. Revolut asusta por sus tasas de crecimiento. Pero el saldo medio por cliente, sigue siendo muy bajo. A penas 800€ por cliente. Eso demuestra que todavía muy pocos usuarios lo usan como banco principal. Hay un gap de confianza. La mayoría los tiene para gastos de viaje o pagos puntuales. Mientras que la rentabilidad de los grandes grupos bancarios tradicionales, está en las grandes masas de saldos remansados en cuentas corrientes sin a penas remuneración. Si no fuera por la baja remuneración de los ahorros, el sector financiero español estaría en beneficio cero. Pues las hipotecas son una absoluta ruina. Pero son quienes todavía sacan más jugo al negocio y ganan más por cada cliente.
El campo de batalla: Cuentas remuneradas frente a campañas de nómina
La estrategia de captación se ha polarizado. Mientras que los neobancos apuestan por la transparencia y la remuneración pasiva, la banca tradicional ha sacado la artillería pesada del marketing directo. Sólo se paga para atraer y como coste de adquisición de cliente.
El imán de los neobancos: Haz que mi dinero trabaje
El principal gancho de las fintech es la democratización del ahorro. Han educado al cliente menor de 40 años haciéndole ver que tener el dinero estancado al 0% es perder poder adquisitivo. Entidades como Trade Republic atacan directamente a la yugular del sector tradicional ofreciendo cuentas remuneradas con hasta un 3,04% TAE para nuevos clientes, sin exigir vinculaciones complejas. La propuesta de valor es imbatible en términos de UX (experiencia de usuario): alta en cinco minutos, cero papeleo y el interés ingresado puntualmente cada mes.
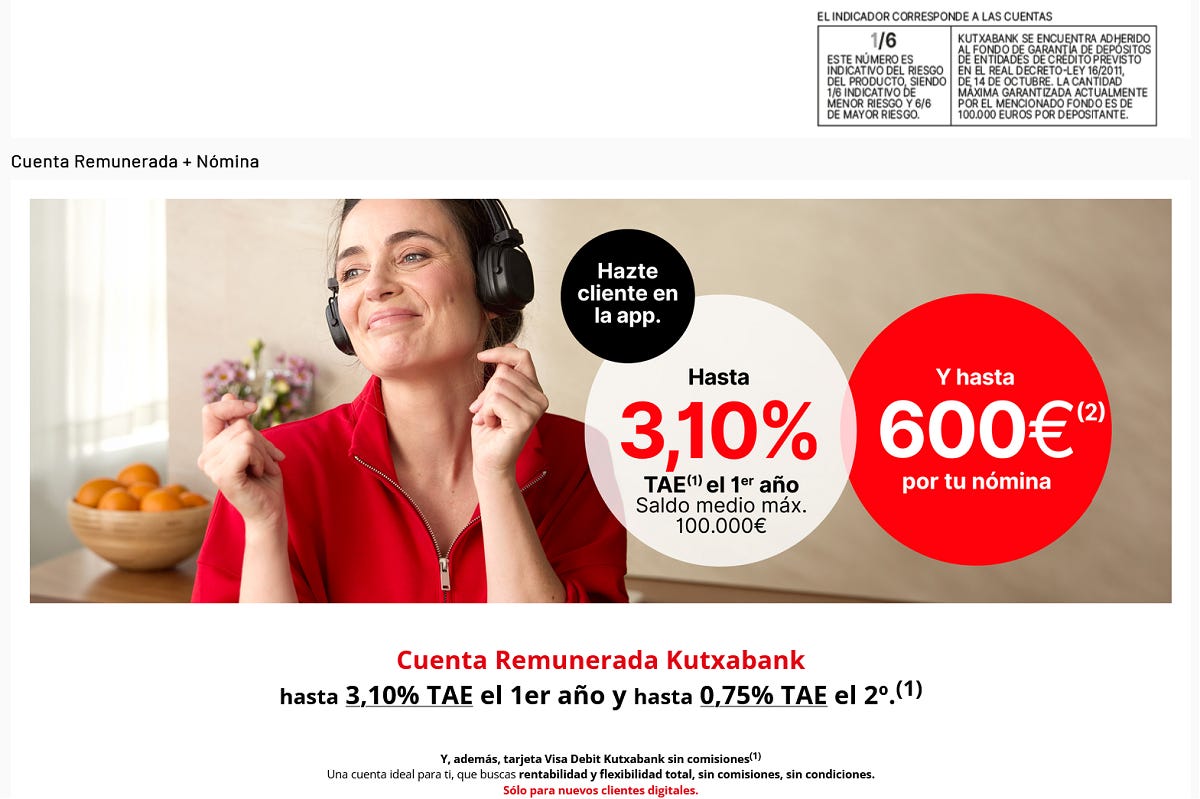
Aunque se está viendo cierta reacción en la banca tradicional, con ofertas competitivas. Como la última cuenta remunerada lanzada por Kutxabank. Que incluso supera a Trade Republic en rentabilidad.
El contraataque tradicional: La guerra del efectivo y las nóminas
Conscientes de que no pueden igualar la estructura de costes operativos de un neobanco, la banca tradicional (Santander, BBVA, CaixaBank) ha optado por el soborno legal más antiguo y efectivo del sector: pagar por la nómina.
Las campañas publicitarias actuales son las más agresivas de la última década. Los bancos tradicionales están inyectando directamente entre 300 y 600 euros en efectivo en las cuentas de los clientes que decidan trasladar sus ingresos mensuales, combinándolo con remuneración en la cuenta corriente y cero comisiones. Buscan la vinculación forzosa y el posterior intento de venta cruzada (seguros, tarjetas, futuras hipotecas) asumiendo un alto coste de adquisición por cliente. Paralelamente, han lanzado segundas marcas puramente digitales (véase Imagin o B100) y sin comisiones para intentar contener la fuga de este perfil joven que se niega a pisar una oficina.
Santander, sin embargo, está optando por la digitalización progresiva de la marca. Con atractivas campañas, especialmente dirigidas al público joven. Se nota la mano del nuevo CEO de Santander España, Ignacio Juliá, procedente de ING. Tiene pinta de que los grandes bancos van a converger al modelo digital en los próximos años, aligerando sus costes fijos cerrando más oficinas y recortando plantilla.
¿Quién ganará la batalla por el cliente joven?
El inversor y ahorrador menor de 40 años es financieramente infiel por naturaleza. Tiene instaladas tres apps financieras en su teléfono y moverá su capital hacia donde mejor le traten con solo dos toques de pantalla. La banca tradicional tiene a su favor el músculo del crédito (las hipotecas siguen siendo su gran bastión de retención de clientes a largo plazo) y la seguridad percibida por una historia de más de 100 años, pero los neobancos ya están ganando la batalla transaccional y del ahorro diario.
El reto para los gigantes de toda la vida ya no es captar a los millennials y la Generación Z, sino evitar que los usen únicamente como una cuenta puente para cobrar la nómina antes de transferir el saldo a su neobanco de confianza en el que ahorrar e invertir.
En el momento en el que los nuevos jugadores sean capaces de presentar una oferta atractiva para domiciliar la nómina, la cosa se pondrá seria. De momento, la banca tradicional vive de los márgenes que obtienen de los ahorros remansados sin remuneración. Mientras haya intereses positivos, el jubilado con sus 100.000€ a la vista que no quiere líos, es un tesoro. Pero esa ventaja, tiene fecha de caducidad. En el momento en el que se produzca la transferencia de riqueza a la siguiente generación, ese dinero volará a otro lugar. Y los bancos comerciales históricos, verán tambalearse el pilar fundamental en el que sostienen sus beneficios. Al menos, ese es mi punto de vista. ¿Y tus hijos? ¿De qué banco o bancos son clientes?
También te puede interesar:
¿Cuánto dinero puedo dar a mi hijo sin declarar? Hacienda y Límites 2026

¿Estás pensando en ayudar económicamente a tu hijo, pagarle la entrada de un piso o simplemente hacerle un regalo en efectivo? La pregunta del millón siempre es la misma: ¿Cuánto dinero puedo transferir sin que Hacienda me multe?
🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.
Interesante. Puede ser que cuando los bancos tradicionales se queden sin sus babyboomers se acaben las hipotecas baratas?