

A la hora de construir una cartera de inversión indexada, la elección del fondo “núcleo” es la decisión más importante. El Fidelity MSCI World Index Fund P-ACC-EUR (ISIN: IE00BYX5NX33) se ha ganado a pulso ser una de las opciones favoritas de los inversores europeos. Con unos costes imbatibles y el respaldo de una de las gestoras más potentes del planeta, este fondo promete capturar el crecimiento global sin complicaciones.
A continuación, te detallo su estrategia, sus riesgos ocultos y cómo se comporta frente a sus grandes competidores.
Radiografía técnica y filosofía de inversión
Lanzado en marzo de 2018, este fondo domiciliado en Irlanda (UCITS) tiene un objetivo claro y aburrido, que en el mundo de la inversión es sinónimo de rentabilidad: replicar físicamente el índice MSCI World. Esto significa que al comprar una participación, adquieres una porción de unas 1.500 empresas de gran y mediana capitalización repartidas en 23 países desarrollados.
Actualmente, esta clase en euros gestiona un volumen superior a los 2.340 millones de euros (dentro de un fondo total que supera los 3.380 millones), lo que garantiza una liquidez absoluta para el partícipe.
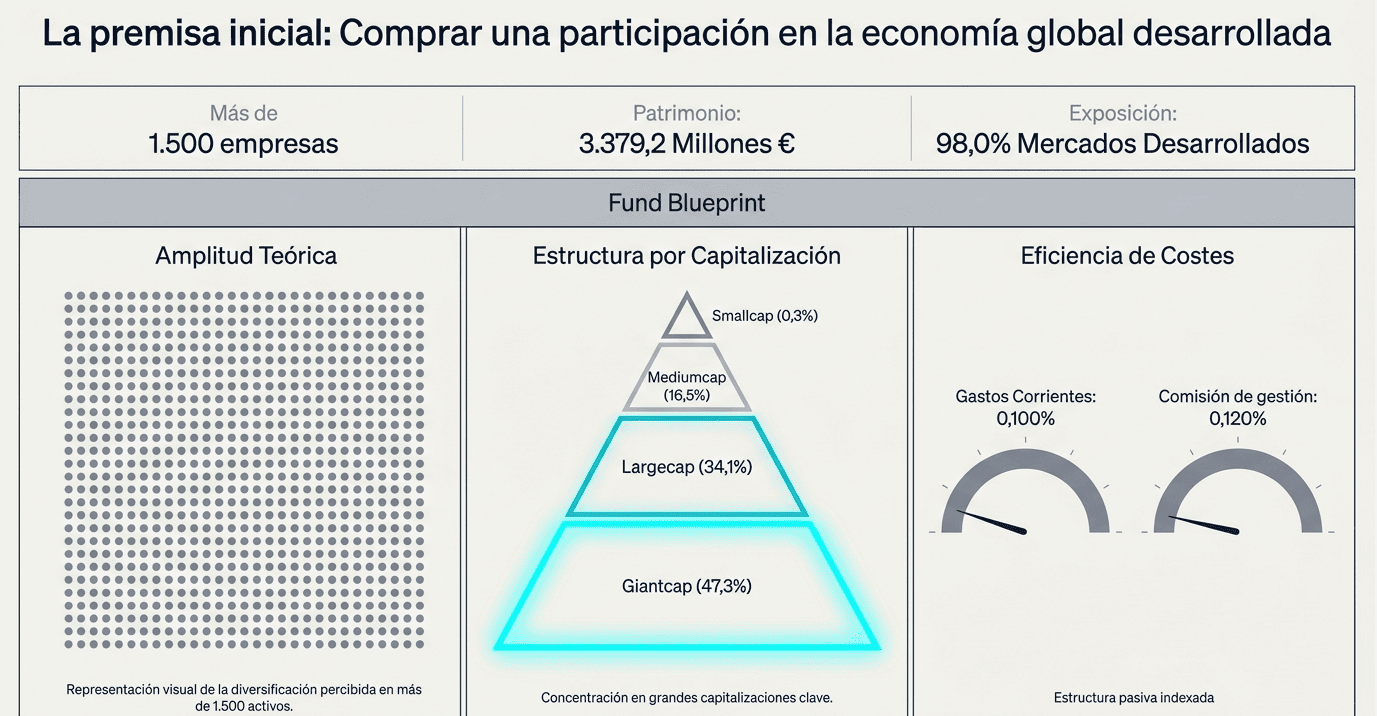
Pese a su etiqueta "World", es vital entender que no compras el mundo entero. El fondo deja fuera los mercados emergentes (China, India, Brasil) y las empresas de pequeña capitalización (Small Caps). Además, al estar ponderado por capitalización, tu rentabilidad dependerá en gran medida de lo que ocurra en Estados Unidos (actualmente 71% del índice) y, muy específicamente, del sector tecnológicoy particularmente de las 7 magníficas (Apple, Microsoft, Nvidia y el resto de gigantes).
La Estrategia de Gestión Pasiva
El Fidelity MSCI World Index Fund es un fondo de inversión indexado (gestión pasiva). Su objetivo principal es replicar el rendimiento total del índice MSCI World Index antes de comisiones y gastos.
En lugar de que un equipo de gestores intente predecir qué acciones subirán o bajarán (gestión activa), este fondo simplemente compra las acciones que componen el índice en sus proporciones exactas. Es un fondo con unas reglas muy claras en cuanto a su composición y gestión. La gestora encargada de este vehículo es FIL Investment Management (Luxembourg) S.A., Ireland Branch.
¿A quién va dirigido? A inversores que buscan una exposición amplia, diversificada y a largo plazo a la renta variable global de mercados desarrollados, asumiendo el riesgo de fluctuación de los mercados de acciones.
Fidelity vs. Vanguard: La guerra de los costes y el préstamo de acciones
La pregunta que todo inversor se hace al encontrar este ISIN es por qué elegirlo frente al mítico Vanguard Global Stock Index, con más de 20 años de track record. La respuesta corta es la guerra de precios: mientras Vanguard cobra un 0.18% anual, Fidelity rompió el mercado europeo bajando su TER al 0.12%. A día de hoy, en formato de fondo tradicional traspasable (no ETF), es la opción más barata disponible, con permiso del recién llegado de BlackRock en 2026, que sólo cobra un 0,06%.
Sin embargo, el coste oficial no es toda la historia. Fidelity autoriza el préstamo de acciones (hasta un 30% del patrimonio de la cartera, aunque suele rondar el 15% en promedio). La gestora “alquila” temporalmente títulos a terceros, como bancos de inversión, a cambio de una comisión. Este dinero extra se inyecta directamente en el valor del fondo, compensando los gastos diarios. Como resultado, la rentabilidad final del fondo a menudo logra empatar con el índice, neutralizando de facto ese 0.12% de comisión.
Para proteger a los partícipes del riesgo de que la contraparte quiebre y no devuelva las acciones, la normativa europea exige un colateral (una fianza) que supera el valor prestado, haciendo que la operativa sea estadísticamente muy segura. En la práctica, las gráficas de rentabilidad histórica a largo plazo entre Fidelity y Vanguard son prácticamente un calco; las diferencias son de apenas unas décimas que varían cada año. Quizá en el futuro se despegue ligeramente el uno del otro. Pero a día de hoy, esa pequeña diferencia no es relevante.
El elefante en la habitación: El riesgo de divisa
El Fidelity MSCI World Index Fund se comercializa en euros, pero no cubre la divisa (unhedged). Dado que compra activos denominados mayoritariamente en dólares (más del 70%), el tipo de cambio EUR/USD dictará una parte importante de tu rentabilidad.
Si el dólar se fortalece frente al euro, el valor de tu fondo subirá de forma artificial, dándote una alegría extra. Si el euro se dispara frente al dólar, tu rentabilidad se verá lastrada, incluso si la bolsa americana está subiendo.
Lejos de ser un defecto, la falta de cobertura es una ventaja estratégica para horizontes superiores a 10 años. Contratar derivados financieros para cubrir la moneda encarecería el fondo enormemente (llevando el TER cerca del 0.30%). Además, el dólar suele actuar como “activo refugio”; cuando la bolsa mundial colapsa en medio de una crisis, los inversores corren a comprar dólares. Esta apreciación del billete verde actúa como un paracaídas parcial para el inversor europeo, amortiguando la caída de las acciones en su cartera.
¿Fidelity MSCI World cubierto o normal?
Análisis de Rentabilidad y Riesgo
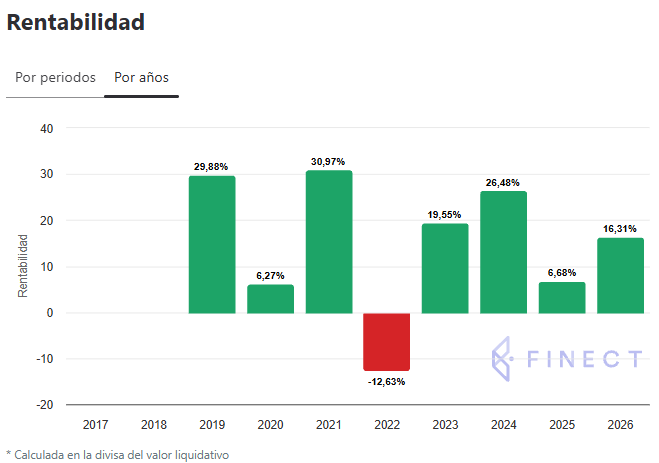
Para evaluar la calidad de este fondo indexado, debemos mirar sus números históricos y métricas de riesgo (basadas en la clase EUR P Acc a 3 y 5 años):
Nivel de Riesgo: 5 sobre 7. Es un fondo con volatilidad alta al invertir el 100% en renta variable.
Rentabilidad Histórica:
Rentabilidad a 1 año: 20,80%.
Rentabilidad anualizada a 3 años: 18,39%.
Rentabilidad anualizada a 5 años: 12,02%.
Ratios Financieros Clave (a 3 años)
Volatilidad (11,60%): Muestra cuánto se desvía la rentabilidad del fondo de su media. Es un nivel estándar y saludable para renta variable global.
Máxima Caída (-12,49%): Es la mayor pérdida experimentada desde el punto más alto en los últimos 3 años.
Ratio de Sharpe (1,20): Mide la rentabilidad excedente por cada unidad de riesgo asumida. Un ratio superior a 1,0 se considera excelente.
Beta (0,99) y Tracking Error (1,38): La Beta de prácticamente 1,00 confirma que el fondo se mueve de forma idéntica al índice de referencia. El bajo tracking error indica una réplica muy precisa y eficiente.
La Opinión del Selector de Fondos
Como analistas y selectores de fondos, nuestra valoración del Fidelity MSCI World Index Fund es sumamente positiva, posicionándolo como una de las mejores herramientas de inversión core para el largo plazo. Le va a dar mil vueltas a cualquier fondo de bolsa internacional que puedas contratar en tu banco comercial de toda la vida, incluso aunque seas cliente de banca privada.
Puntos Fuertes (Pros)
Coste Imbatible: Con unos gastos corrientes de solo el 0,10% para la clase EUR P Acc, se sitúa entre las opciones más baratas del mercado de fondos indexados accesibles en España.
Eficiencia en la Réplica: Una Beta de 0,99-1,01 y una correlación del 99,3% a 3 años demuestran que la gestora Fidelity calca el índice de referencia de forma impecable.
Traspasabilidad Fiscal: Al ser un fondo de inversión (y no un ETF), los residentes fiscales en España pueden traspasar su dinero a otro fondo sin tributar por las plusvalías.
Aspectos a Vigilar (Contras)
Falta de Mercados Emergentes: El índice MSCI World solo incluye países desarrollados. Quedan fuera potencias como China, India o Brasil.
Concentración en EE.UU. y Tecnología: El inversor debe ser consciente de que actualmente está comprando un producto muy dependiente del sector tecnológico de EE.UU. No es una diversificación totalmente simétrica. No obstante, ese sesgo irá cambiando con las dinámicas del mercado de forma natural.
El Fidelity MSCI World Index Fund es una herramienta excepcional para el inversor a largo plazo. Su estructura de costes mínimos, su estatus fiscal como fondo de acumulación y su brutal diversificación en empresas maduras lo convierten en el cimiento perfecto para cualquier cartera de inversión. Basta con acompañarlo de una pequeña posición en mercados emergentes y otro fondo de pequeña capitalización para tener, ahora sí, el mundo entero en la palma de la mano.
También te puede interesar:

🛑 ¿Tu banco no te lo cuenta todo?
La mayoría de inversores pierden miles de euros al año en letra pequeña y firmando contratos que no entienden.
Únete a la lista privada de AhorroCapital Premium.
Recibe cada semana un consejo financiero (como este) que tu banco preferiría que no supieras.